เงินเดือนถึง แต่ทำไมกู้บ้านไม่ผ่าน
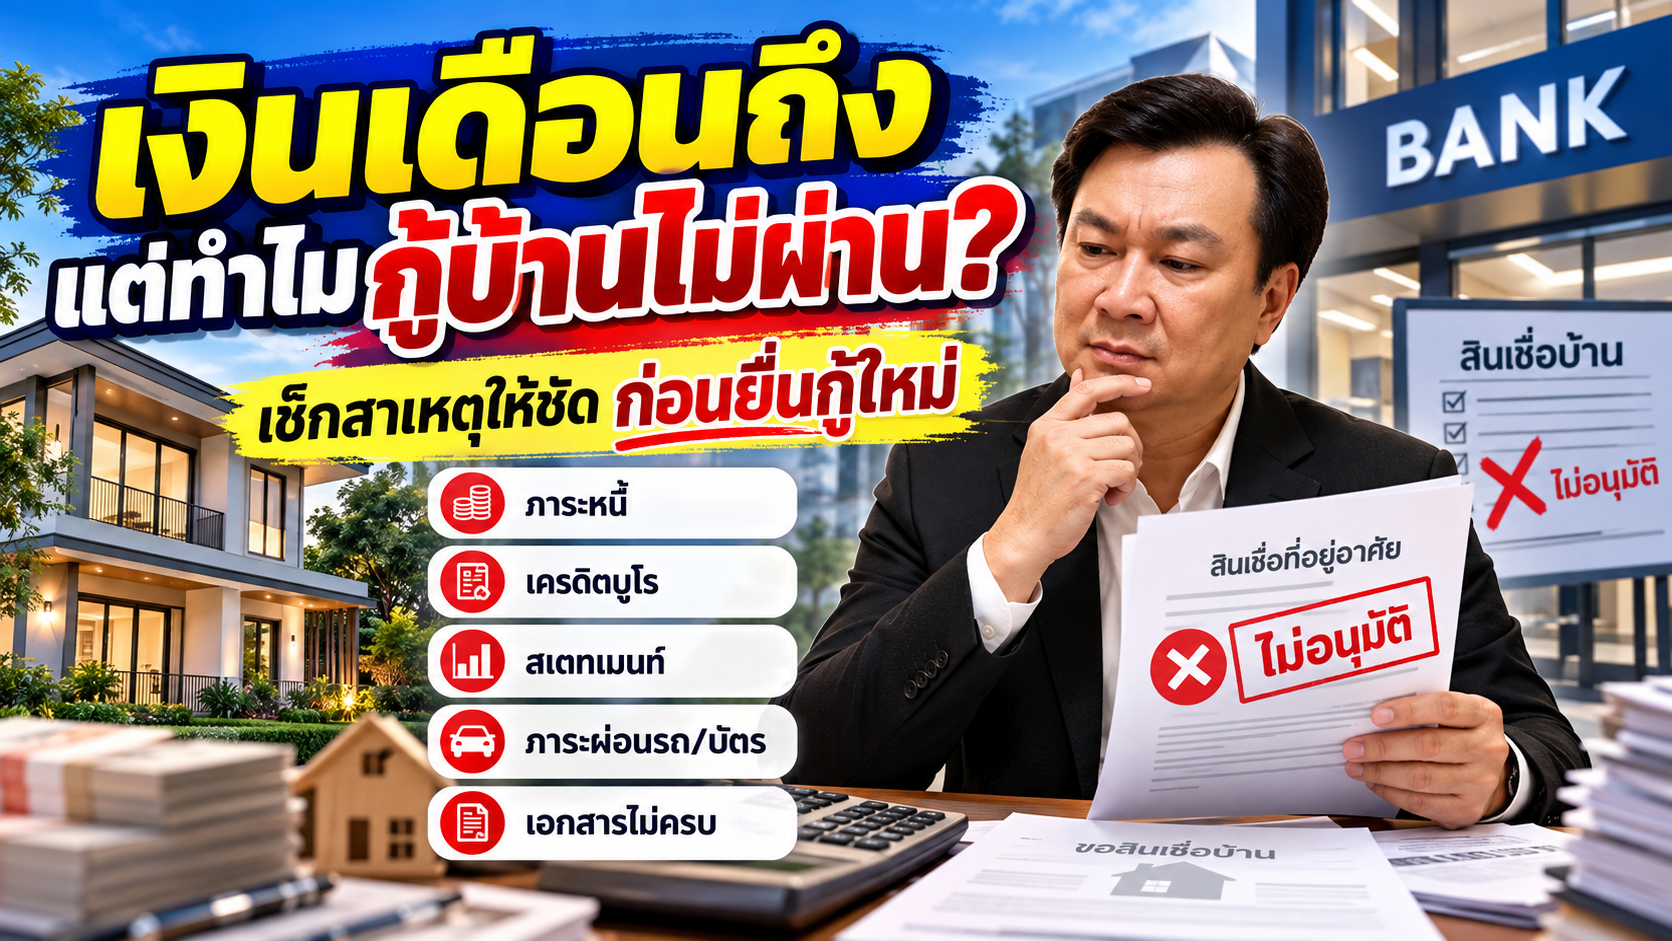
ปัจจัยที่ทำให้ธนาคารไม่อนุมัติสินเชื่อบ้าน แม้ผู้กู้จะมีรายได้เพียงพอ ทั้งภาระหนี้ เครดิตบูโร ความมั่นคงของอาชีพ และราคาประเมินบ้าน เหมาะสำหรับผู้ที่กำลังวางแผนซื้อบ้านหรือต้องการเตรียมความพร้อมก่อนยื่นกู้
หลายคนมีเงินเดือนหลักหมื่นปลาย ๆ หรือบางคนมีรายได้หลักแสน แต่เมื่อยื่นขอสินเชื่อซื้อบ้านกลับไม่ได้รับอนุมัติ ทั้งที่คิดว่าตัวเองมีรายได้เพียงพอสำหรับผ่อนบ้าน
สาเหตุสำคัญคือ ธนาคารไม่ได้พิจารณาเพียงจำนวนเงินเดือน แต่ยังตรวจสอบภาระหนี้ ความมั่นคงของรายได้ ประวัติการชำระหนี้ อายุผู้กู้ และมูลค่าทรัพย์สินที่ใช้เป็นหลักประกันด้วย
1. เงินเดือนสูง ไม่ได้หมายความว่าจะกู้บ้านผ่าน
- ธนาคารไม่ได้พิจารณาเพียงว่าผู้กู้มีรายได้เดือนละเท่าไร แต่ต้องดูว่าหลังจากหักภาระหนี้และค่างวดบ้านแล้ว ยังมีเงินเหลือเพียงพอสำหรับใช้จ่ายในชีวิตประจำวันหรือไม่
- ตัวอย่างเช่น ผู้ที่มีเงินเดือน 30,000 บาท และต้องการซื้อบ้านราคา 4 ล้านบาท แม้ไม่มีภาระหนี้เดิม ก็ไม่ได้หมายความว่าจะได้รับอนุมัติสินเชื่อโดยอัตโนมัติ
- ธนาคารต้องประเมินว่าค่างวดบ้านเหมาะสมกับรายได้หรือไม่ และผู้กู้สามารถผ่อนชำระต่อเนื่องในระยะยาวได้มากน้อยเพียงใด
ดังนั้น การมีเงินเดือนถึงระดับหนึ่งไม่ได้เป็นหลักประกันว่าจะกู้ซื้อบ้านในราคาที่ต้องการได้เสมอไป
2. ภาระหนี้เดิมอาจทำให้กู้บ้านไม่ผ่าน
ภาระหนี้ที่มีอยู่ก่อนยื่นกู้เป็นปัจจัยสำคัญที่ธนาคารนำมาพิจารณา ได้แก่
- ค่างวดผ่อนรถยนต์
- หนี้บัตรเครดิต
- สินเชื่อส่วนบุคคล
- บัตรกดเงินสด
- ภาระผ่อนสินค้า รวมถึงรายการผ่อน 0%
ตัวอย่างการคำนวณภาระหนี้
สมมติผู้กู้มีเงินเดือน 40,000 บาท และมีภาระผ่อนชำระดังนี้
- ผ่อนรถยนต์ 10,000 บาทต่อเดือน
- ผ่อนสินเชื่อส่วนบุคคล 5,000 บาทต่อเดือน
- ชำระบัตรเครดิต 4,000 บาทต่อเดือน
รวมภาระหนี้เดิม 19,000 บาทต่อเดือน
นั่นหมายความว่าผู้กู้มีภาระชำระหนี้อยู่แล้ว 47.5% ของรายได้ ก่อนที่จะเพิ่มค่างวดบ้านเข้าไปอีก
ธนาคารจึงต้องพิจารณาอย่างรอบคอบว่าผู้กู้ยังมีความสามารถในการรับภาระหนี้เพิ่มเติมหรือไม่
3. เครดิตบูโรไม่ได้เป็นผู้ตัดสินว่ากู้ผ่านหรือไม่
หลายคนเข้าใจว่า หากมีประวัติเครดิตบูโรจะทำให้กู้บ้านไม่ผ่าน แต่ความจริงแล้วเครดิตบูโรไม่ได้เป็นผู้อนุมัติหรือปฏิเสธสินเชื่อ
หน้าที่ของเครดิตบูโรคือรวบรวมและรายงานข้อมูลเครดิต เช่น
- จำนวนบัญชีสินเชื่อที่มีอยู่
- ยอดหนี้คงเหลือ
- ประวัติการชำระหนี้
- การชำระตรงเวลาหรือค้างชำระ
- ข้อมูลการปรับโครงสร้างหนี้
ธนาคารจะนำข้อมูลเหล่านี้ไปประกอบการพิจารณาร่วมกับรายได้ ภาระหนี้ และคุณสมบัติอื่นของผู้กู้
ดังนั้น ผู้ที่มีบัญชีสินเชื่ออยู่ในเครดิตบูโรไม่ได้หมายความว่าจะกู้บ้านไม่ผ่านโดยอัตโนมัติ แต่ประวัติการชำระหนี้มีผลต่อการประเมินความเสี่ยงของธนาคาร
4. ความมั่นคงของอาชีพและหลักฐานรายได้มีผลต่อสินเชื่อ
นอกจากจำนวนเงินเดือนแล้ว ธนาคารยังให้ความสำคัญกับความต่อเนื่องและความน่าเชื่อถือของรายได้
กรณีพนักงานประจำ
- ผู้ที่เพิ่งเปลี่ยนงานและได้รับเงินเดือนเพิ่มขึ้น อาจมีรายได้สูงกว่าผู้ที่ทำงานอยู่บริษัทเดิมมานาน
- อย่างไรก็ตาม ธนาคารอาจให้น้ำหนักกับความมั่นคงของอาชีพ อายุงาน และความต่อเนื่องของรายได้ด้วย
- ตัวอย่างเช่น ผู้ที่เพิ่งเปลี่ยนงานและได้เงินเดือน 50,000 บาท อาจไม่ได้มีความได้เปรียบในการขอสินเชื่อเสมอไป เมื่อเทียบกับผู้ที่ทำงานต่อเนื่องมาหลายปีและมีเงินเดือน 40,000 บาท
กรณีอาชีพอิสระและเจ้าของกิจการ
- ผู้ประกอบอาชีพอิสระ พ่อค้าแม่ค้า หรือเจ้าของกิจการ อาจมีรายได้สูงแต่ขาดหลักฐานยืนยันรายได้ที่ชัดเจน
- การรับเงินสดโดยไม่มีรายการเดินบัญชีธนาคาร (Statement) หรือเอกสารทางการเงินที่ตรวจสอบได้ อาจทำให้ธนาคารประเมินรายได้ได้ไม่เต็มจำนวน
- แม้จะมีรายได้จริงจำนวนมาก แต่หากไม่สามารถแสดงหลักฐานที่น่าเชื่อถือได้ ก็อาจส่งผลต่อวงเงินสินเชื่อที่ได้รับ
5. อายุผู้กู้มีผลต่อระยะเวลาผ่อนและวงเงินกู้
อายุของผู้กู้เป็นอีกหนึ่งปัจจัยที่มีผลต่อการพิจารณาสินเชื่อบ้าน
- ธนาคารหลายแห่งใช้เกณฑ์อายุผู้กู้รวมกับระยะเวลาผ่อนชำระไม่เกิน 70 ปี แต่เงื่อนไขอาจแตกต่างกันตามธนาคารและผลิตภัณฑ์สินเชื่อ
- ผู้ที่เริ่มกู้ซื้อบ้านเมื่ออายุมากขึ้น อาจได้รับระยะเวลาผ่อนชำระสั้นกว่าผู้ที่มีอายุน้อย
- เมื่อระยะเวลาผ่อนสั้นลง ค่างวดต่อเดือนของเงินกู้จำนวนเดียวกันจะสูงขึ้น
- ค่างวดที่สูงขึ้นอาจทำให้ความสามารถในการกู้ลดลง
ดังนั้น ผู้ซื้อบ้านควรพิจารณาทั้งอายุปัจจุบัน ระยะเวลาผ่อนชำระ และค่างวดรายเดือนก่อนตัดสินใจซื้อบ้าน
6. การมีผู้กู้ร่วมไม่ได้ช่วยให้กู้ผ่านเสมอไป
ผู้ที่มีรายได้ไม่เพียงพออาจพิจารณาหาผู้กู้ร่วม เพื่อเพิ่มความสามารถในการขอสินเชื่อ แต่การกู้ร่วมไม่ได้รับประกันว่าจะได้รับอนุมัติ
ธนาคารต้องพิจารณาคุณสมบัติของผู้กู้ร่วมด้วย เช่น
- รายได้และความสม่ำเสมอของรายได้
- ภาระหนี้เดิม
- ประวัติการชำระหนี้
- ความสามารถในการผ่อนชำระ
หากผู้กู้ร่วมมีภาระหนี้สูง มีประวัติชำระหนี้ไม่ดี หรือมีรายได้ไม่สม่ำเสมอ ก็อาจไม่ได้ช่วยเพิ่มความสามารถในการกู้ตามที่คาดหวัง
7. กู้ผ่านแล้ว แต่ทำไมได้เงินไม่เต็มราคาบ้าน?
อีกปัญหาที่ผู้ซื้อบ้านมือสองอาจพบคือ ธนาคารพิจารณาคุณสมบัติผู้กู้ผ่านแล้ว แต่อนุมัติวงเงินสินเชื่อไม่เพียงพอกับราคาซื้อขาย
ตัวอย่าง
- เจ้าของประกาศขายบ้านราคา 3,000,000 บาท
- ธนาคารส่งเจ้าหน้าที่เข้าประเมินหลักประกัน
- ผลประเมินมูลค่าบ้านอยู่ที่ 2,500,000 บาท
ในสถานการณ์นี้ แม้ผู้กู้จะมีรายได้และคุณสมบัติผ่านเกณฑ์ แต่ราคาประเมินที่ต่ำกว่าราคาซื้อขายอาจทำให้วงเงินกู้ไม่เพียงพอ
ต้องแยกให้ออกระหว่าง
- กู้ไม่ผ่าน: ธนาคารไม่อนุมัติสินเชื่อตามคำขอ
- กู้ผ่านแต่วงเงินไม่พอ: ธนาคารอนุมัติสินเชื่อ แต่จำนวนเงินที่ได้รับต่ำกว่าราคาที่ต้องชำระ
ทั้งนี้ วงเงินกู้จริงยังขึ้นอยู่กับความสามารถชำระหนี้ ราคาประเมินหลักประกัน และหลักเกณฑ์ของธนาคารแต่ละแห่ง
8. สภาพบ้านและเอกสารสิทธิ์ก็ทำให้ธนาคารปฏิเสธสินเชื่อได้
นอกจากคุณสมบัติของผู้กู้แล้ว ตัวบ้านหรือที่ดินที่ซื้อก็มีผลต่อการอนุมัติสินเชื่อ
ปัญหาที่อาจส่งผลต่อการพิจารณา ได้แก่
- เอกสารสิทธิ์มีปัญหาหรือไม่ชัดเจน
- บ้านมีสภาพทรุดโทรมมาก
- มีการต่อเติมอาคารที่ไม่สอดคล้องกับแบบหรือมีปัญหาด้านเอกสาร
- ทรัพย์สินมีปัญหาที่กระทบต่อการยอมรับเป็นหลักประกัน
ธนาคารจึงต้องประเมินความเสี่ยงทั้งด้านผู้กู้และทรัพย์สินที่นำมาใช้เป็นหลักประกัน ไม่ใช่พิจารณาเฉพาะรายได้ของผู้ซื้อเพียงอย่างเดียว
9. ภาระหนี้ต่อรายได้ (DSR) ต้องไม่เกิน 40% จริงหรือไม่?
DSR หรือ Debt Service Ratio คือสัดส่วนภาระชำระหนี้ต่อรายได้ ซึ่งเป็นข้อมูลสำคัญในการประเมินความสามารถผ่อนชำระของผู้กู้
หลายคนเข้าใจว่าธนาคารกำหนดให้มีภาระหนี้ได้ไม่เกิน 40% ของรายได้เท่านั้น แต่ความจริงแล้ว 40% ไม่ใช่เพดานตายตัวที่ใช้กับผู้กู้ทุกคน
ธนาคารแห่งประเทศไทยไม่ได้กำหนดเพดาน DSR ที่ 40% สำหรับสินเชื่อทุกกรณี โดยสถาบันการเงินแต่ละแห่งมีหลักเกณฑ์ประเมินความสามารถในการชำระหนี้ของตนเอง
ปัจจัยที่นำมาพิจารณาอาจประกอบด้วย
- รายได้ของผู้กู้
- ความมั่นคงของอาชีพ
- ภาระหนี้เดิม
- ความสามารถในการชำระหนี้
- มูลค่าทรัพย์สินและหลักประกัน
ดังนั้น ผู้กู้ที่มีสัดส่วนภาระหนี้สูงกว่า 40% ไม่ได้หมายความว่าจะถูกปฏิเสธสินเชื่อเสมอไป และผู้ที่มีภาระหนี้ต่ำกว่า 40% ก็ไม่ได้รับประกันว่าจะกู้ผ่านเช่นกัน
สรุป: ก่อนยื่นกู้บ้านต้องดูมากกว่าเงินเดือน
การขอสินเชื่อบ้านไม่ได้พิจารณาเพียงว่าผู้กู้มีเงินเดือนเท่าไร แต่ธนาคารต้องประเมินความพร้อมทางการเงินโดยรวม รวมถึงความมั่นคงของรายได้ ประวัติการชำระหนี้ อายุผู้กู้ และคุณภาพของหลักประกัน
ก่อนตัดสินใจซื้อบ้าน ผู้ซื้อควรทำความเข้าใจภาระหนี้ที่มีอยู่ ความสามารถในการผ่อนชำระ และความเป็นไปได้ที่จะได้รับวงเงินกู้ตามราคาบ้านที่ต้องการ
สิ่งสำคัญที่สุดไม่ใช่เพียงการกู้บ้านให้ผ่าน แต่ต้องมั่นใจด้วยว่าสามารถผ่อนชำระได้อย่างต่อเนื่อง โดยไม่กระทบต่อค่าใช้จ่ายจำเป็นในชีวิตประจำวัน
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ