ติดบูโร กู้บ้านอย่างไรให้ผ่าน?
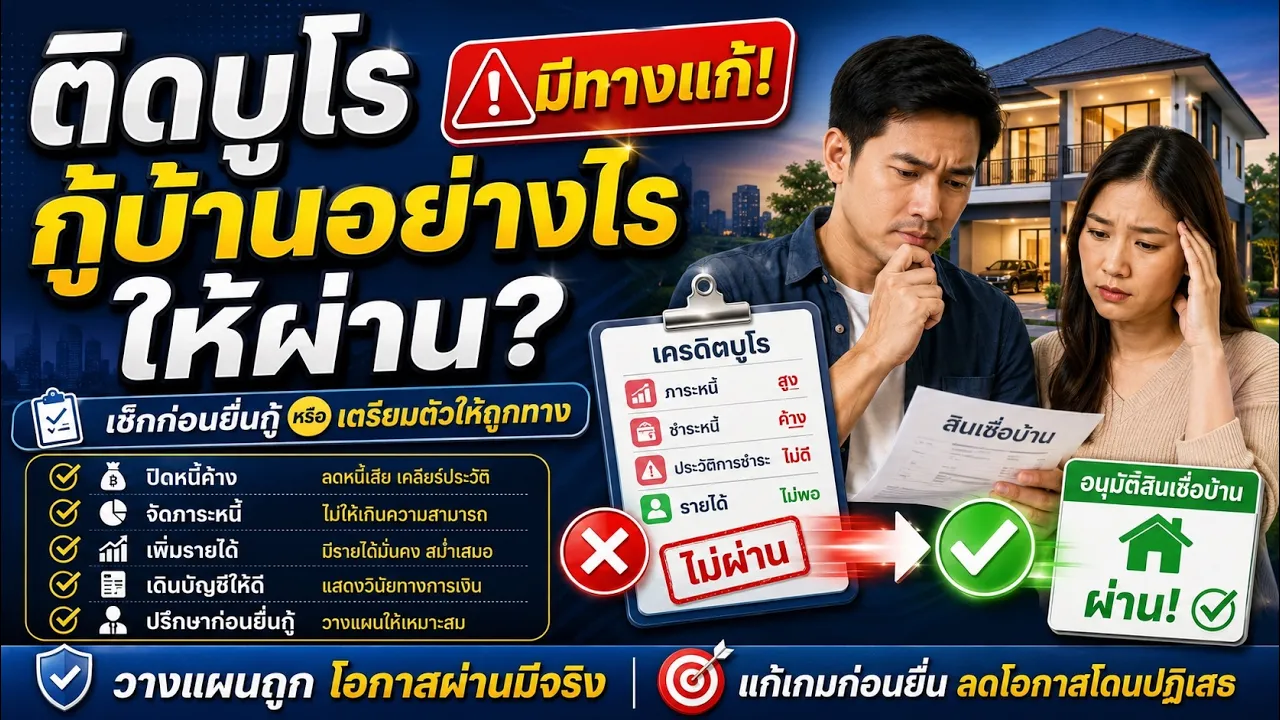
อธิบายวิธีเตรียมตัวกู้ซื้อบ้านสำหรับผู้ที่มีประวัติค้างชำระในเครดิตบูโร ผ่าน 5 ขั้นตอน ตั้งแต่ตรวจสอบสถานะบัญชี เจรจาปิดหนี้ สร้างประวัติการชำระหนี้ใหม่ ไปจนถึงการเตรียม Statement และเลือกธนาคารให้เหมาะกับคุณสมบัติผู้กู้
ติดเครดิตบูโร ยังสามารถกู้ซื้อบ้านได้หรือไม่?
- หลายคนที่เคยมีประวัติค้างชำระหนี้กังวลว่าจะไม่สามารถขอสินเชื่อซื้อบ้านได้อีก
- ความจริงแล้ว การเคยมีประวัติค้างชำระไม่ได้หมายความว่าจะถูกห้ามกู้บ้านตลอดไป
- ธนาคารจะพิจารณาประวัติการชำระหนี้ร่วมกับรายได้ ภาระหนี้ปัจจุบัน และความสามารถในการผ่อนชำระ
- หากต้องการกลับมายื่นขอสินเชื่อบ้าน ควรเริ่มจากตรวจสอบสถานะหนี้ แก้ไขปัญหาที่มีอยู่ และเตรียมข้อมูลทางการเงินให้พร้อม
- ในคลิปแนะนำแนวทางเตรียมตัว 5 ขั้นตอน เพื่อเพิ่มความพร้อมก่อนยื่นกู้บ้านอีกครั้ง
1. เครดิตบูโรไม่ใช่บัญชีดำอย่างที่หลายคนเข้าใจ
- เครดิตบูโร หรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ทำหน้าที่รวบรวมข้อมูลสินเชื่อและประวัติการชำระหนี้จากสถาบันการเงินที่เป็นสมาชิก
- ข้อมูลที่จัดเก็บมีทั้งประวัติการชำระหนี้ตามปกติ การค้างชำระ และการปิดบัญชี
- เครดิตบูโรไม่ได้เป็นผู้ตัดสินว่าจะอนุมัติหรือปฏิเสธสินเชื่อ
- ธนาคารหรือผู้ให้สินเชื่อต่างหากที่นำข้อมูลเครดิตไปประกอบการพิจารณาตามหลักเกณฑ์ของแต่ละแห่ง
รหัสเครดิตบูโร 10, 11 และ 20 หมายถึงอะไร?
รหัส 10 — สถานะปกติ
- เป็นรหัสแสดงสถานะบัญชีปกติตามหลักเกณฑ์การรายงานข้อมูลเครดิต
- ตามตารางรหัสสถานะบัญชีของคณะกรรมการคุ้มครองข้อมูลเครดิต หมายถึงไม่มีหนี้ค้างชำระ หรือมีหนี้ค้างชำระไม่เกิน 90 วัน
- ไม่ได้หมายความว่าผู้กู้มีประวัติจ่ายตรงเวลาทุกงวดเสมอไป ต้องดูรายละเอียดการชำระหนี้ย้อนหลังประกอบด้วย
รหัส 11 — ปิดบัญชี
- หมายถึงบัญชีสินเชื่อปิดแล้ว
- อาจเป็นการชำระหนี้ครบถ้วน หรือชำระครบตามยอดที่ตกลงประนอมหนี้กับเจ้าหนี้
- ไม่ได้หมายความว่าบัญชีนั้นต้องเคยค้างชำระมาก่อน เพราะบัญชีที่ชำระปกติจนปิดบัญชีก็สามารถมีรหัส 11 ได้
รหัส 20 — หนี้ค้างชำระเกิน 90 วัน
- หมายถึงมีหนี้ค้างชำระเกิน 90 วัน
- เป็นสถานะที่อาจส่งผลต่อการพิจารณาสินเชื่ออย่างมีนัยสำคัญ
- หากพบสถานะนี้ ควรติดต่อเจ้าหนี้เพื่อตรวจสอบยอดหนี้และแนวทางแก้ไข
2. ขั้นตอนที่ 1 ตรวจสอบเครดิตบูโรของตัวเองก่อนยื่นกู้
- ก่อนยื่นขอสินเชื่อบ้าน ควรขอรายงานข้อมูลเครดิตมาตรวจสอบด้วยตนเอง
- สามารถใช้ช่องทางตรวจเครดิตบูโรที่ได้รับอนุญาต เช่น แอปธนาคารหรือช่องทางบริการของเครดิตบูโร
- ตรวจสอบว่ามีบัญชีสินเชื่ออยู่ทั้งหมดกี่บัญชี
- ดูสถานะบัญชี ยอดหนี้คงเหลือ และประวัติการชำระหนี้
- ตรวจสอบว่ามีบัญชีใดค้างชำระ หรือมีข้อมูลที่ไม่ตรงกับความเป็นจริงหรือไม่
หากข้อมูลเครดิตบูโรไม่ถูกต้องต้องทำอย่างไร?
- ติดต่อสถาบันการเงินเจ้าของบัญชีหรือเครดิตบูโร เพื่อขอตรวจสอบข้อมูล
- หากมีหลักฐานว่าชำระหนี้แล้ว แต่รายงานยังแสดงข้อมูลผิดจากข้อเท็จจริง สามารถใช้สิทธิขอแก้ไขข้อมูลได้
- ควรเก็บหลักฐานการชำระเงินและเอกสารที่เกี่ยวข้องไว้ประกอบการตรวจสอบ
การตรวจข้อมูลก่อนยื่นกู้ช่วยให้รู้ปัญหาที่ต้องแก้ไข แทนการยื่นขอสินเชื่อโดยไม่ทราบสถานะหนี้ของตนเอง
3. ขั้นตอนที่ 2 เจรจากับเจ้าหนี้เพื่อจัดการหนี้ค้างชำระ
หากพบว่ามีหนี้ค้างชำระ ควรเริ่มจากติดต่อเจ้าหนี้เพื่อสอบถามยอดหนี้และทางเลือกในการชำระ
วิธีที่ 1 เจรจาชำระหนี้เพื่อปิดบัญชี
- หากมีเงินเพียงพอ อาจเจรจากับเจ้าหนี้เพื่อชำระหนี้ทั้งหมดหรือขอลดยอดหนี้ตามเงื่อนไขที่เจ้าหนี้ยอมรับ
- ในบางกรณีอาจมีการตกลงลดหนี้บางส่วนเพื่อให้ลูกหนี้ชำระเงินก้อนและปิดบัญชี ซึ่งมักเรียกว่า Haircut
- การลดหนี้ไม่ได้เป็นสิทธิที่ลูกหนี้ทุกคนจะได้รับโดยอัตโนมัติ ขึ้นอยู่กับการพิจารณาของเจ้าหนี้
วิธีที่ 2 ขอปรับโครงสร้างหนี้
- หากไม่สามารถชำระหนี้เป็นเงินก้อน อาจขอปรับเงื่อนไขการผ่อนชำระให้เหมาะกับความสามารถทางการเงิน
- เมื่อได้ข้อตกลงแล้ว ต้องชำระตามเงื่อนไขอย่างต่อเนื่อง
- การปรับโครงสร้างหนี้ไม่ใช่การปิดหนี้ทันที และไม่ได้รับประกันว่าจะสามารถขอสินเชื่อบ้านใหม่ได้ทันที
หลังปิดหนี้ควรเก็บเอกสารอะไร?
- หลักฐานการชำระเงิน
- หนังสือยืนยันการชำระหนี้ครบถ้วนหรือหนังสือปิดบัญชีจากเจ้าหนี้
- เอกสารข้อตกลงประนอมหนี้หรือปรับโครงสร้างหนี้ หากมี
ควรเก็บเอกสารเหล่านี้ไว้ เพราะอาจใช้ประกอบการชี้แจงประวัติหนี้กับธนาคารเมื่อยื่นกู้บ้านในอนาคต
4. ขั้นตอนที่ 3 หลังปิดหนี้แล้ว ต้องรอนานแค่ไหนถึงจะกู้บ้านได้?
- เมื่อชำระหนี้ครบถ้วน เจ้าหนี้จะรายงานข้อมูลสถานะบัญชีตามรอบการส่งข้อมูลเครดิต
- ข้อมูลเครดิตจึงอาจไม่ได้เปลี่ยนเป็นสถานะปิดบัญชีทันทีในวันที่ชำระเงิน
- แม้สถานะบัญชีจะเปลี่ยนแล้ว ประวัติการชำระหนี้ในอดีตยังอาจปรากฏในรายงานตามระยะเวลาการจัดเก็บข้อมูล
ต้องรอ 3–6 เดือน หรือ 12 เดือนจริงหรือไม่?
- ในคลิปเสนอว่าหนี้บัตรเครดิตบางกรณีอาจลองเว้นระยะประมาณ 3–6 เดือนหลังแก้ไขหนี้
- ส่วนหนี้ที่มีปัญหารุนแรงหรือเคยมีคดีความ อาจต้องใช้เวลาเตรียมประวัติทางการเงินนานกว่านั้น เช่น 12 เดือน
- ตัวเลขเหล่านี้เป็นเพียงแนวทางที่กล่าวในคลิป ไม่ใช่ระยะเวลารอที่ธนาคารทุกแห่งกำหนดเหมือนกัน
- ธนาคารอาจพิจารณาประวัติเดิม ความสามารถในการผ่อน และสถานะหนี้ปัจจุบันแตกต่างกัน
ก่อนยื่นกู้ควรขอรายงานข้อมูลเครดิตฉบับล่าสุด และสอบถามธนาคารที่สนใจว่ามีหลักเกณฑ์เกี่ยวกับประวัติค้างชำระและการปิดหนี้อย่างไร
5. ขั้นตอนที่ 4 สร้างประวัติการชำระหนี้ที่ดีขึ้น
- หลังจัดการหนี้ค้างชำระแล้ว ควรให้ความสำคัญกับการชำระหนี้ปัจจุบันให้ตรงตามกำหนด
- หากยังมีสินเชื่ออื่นอยู่ ต้องรักษาวินัยการชำระหนี้อย่างต่อเนื่อง
- ไม่ควรสร้างหนี้ใหม่เกินความสามารถในการผ่อนชำระ เพียงเพราะต้องการให้มีประวัติสินเชื่อเพิ่มขึ้น
บัตรเครดิตแบบใช้เงินฝากค้ำประกันช่วยได้หรือไม่?
- ในคลิปแนะนำการใช้บัตรเครดิตแบบมีเงินฝากค้ำประกัน เพื่อสร้างประวัติการชำระหนี้ใหม่
- บัตรเครดิตประเภทนี้มีอยู่จริงในบางสถาบันการเงิน โดยผู้สมัครใช้เงินฝากเป็นหลักประกันตามเงื่อนไข
- หากได้รับอนุมัติและใช้บัตรตามปกติ พร้อมชำระเงินตรงเวลา ก็อาจช่วยสร้างประวัติการใช้สินเชื่อที่ดีในอนาคต
- แต่การสมัครบัตรยังต้องผ่านหลักเกณฑ์ของผู้ให้บริการ และไม่ได้รับประกันว่าจะทำให้กู้บ้านผ่าน
ใช้บัตรเครดิตอย่างไรไม่ให้เกิดปัญหาหนี้ใหม่?
- ใช้จ่ายเท่าที่สามารถชำระคืนได้
- ชำระเต็มจำนวนและตรงเวลาหากทำได้
- อาจตั้งระบบชำระอัตโนมัติเพื่อลดความเสี่ยงลืมวันครบกำหนด
- ตรวจสอบยอดค่าใช้จ่ายและสถานะบัญชีทุกเดือน
6. ขั้นตอนที่ 5 เตรียม Statement และเงินออมให้พร้อม
- Statement หรือรายการเดินบัญชีธนาคาร เป็นเอกสารที่ช่วยแสดงการเคลื่อนไหวของเงินในบัญชี
- ธนาคารอาจใช้ประกอบการตรวจสอบรายได้และความสามารถในการผ่อนชำระ
- ผู้ที่มีรายได้ประจำควรเตรียมหลักฐานเงินเดือนและรายการเดินบัญชีที่เกี่ยวข้อง
- ผู้ประกอบอาชีพอิสระควรมีหลักฐานรายได้จริงและรายการรับเงินที่ตรวจสอบได้
ทดลองออมเงินเท่ากับค่างวดบ้านในอนาคต
- ในคลิปแนะนำให้ทดลองเก็บเงินทุกเดือนในจำนวนใกล้เคียงกับค่างวดบ้านที่ต้องการซื้อ
- ตัวอย่างเช่น ผู้ที่วางแผนกู้ซื้อบ้านประมาณ 2 ล้านบาท อาจทดลองออมเงินเป็นจำนวนใกล้เคียงกับค่างวดที่ประเมินได้จริง
- วิธีนี้ช่วยให้ประเมินว่าตนเองสามารถรับภาระผ่อนบ้านได้หรือไม่
- การทดลองออมต่อเนื่องประมาณ 6 เดือนอาจช่วยให้เห็นพฤติกรรมรายรับรายจ่ายและความพร้อมทางการเงินของตนเองชัดเจนขึ้น
ข้อควรระวังเกี่ยวกับ Statement
- ไม่ควรสร้างรายการโอนเงินเข้าออกเพื่อทำให้ดูเหมือนมีรายได้ที่ไม่ได้เกิดขึ้นจริง
- การเดินบัญชีควรสะท้อนรายได้ เงินออม และรายจ่ายตามความเป็นจริง
- ธนาคารพิจารณาข้อมูลหลายด้าน ไม่ใช่ดูเพียงว่ามีเงินคงเหลือในบัญชีจำนวนมากหรือไม่
- การออมเงินต่อเนื่องไม่ได้รับประกันว่าธนาคารจะอนุมัติสินเชื่อบ้าน
7. เคยติดเครดิตบูโร ควรลองกู้กับธนาคารไหน?
ในคลิปแนะนำให้พิจารณาทางเลือกเพิ่มเติม 3 รูปแบบ
ธนาคารของรัฐ
- สามารถสอบถามสินเชื่อบ้านจากธนาคารอาคารสงเคราะห์ (ธอส.) หรือธนาคารออมสิน
- ตรวจสอบว่ามีผลิตภัณฑ์สินเชื่อใดเหมาะกับอาชีพ รายได้ และประวัติหนี้ของตนเอง
- ธนาคารของรัฐไม่ได้อนุมัติสินเชื่อให้ผู้มีประวัติค้างชำระง่ายกว่าธนาคารพาณิชย์ทุกกรณี
- แต่ละธนาคารมีหลักเกณฑ์พิจารณาสินเชื่อที่ต้องปฏิบัติตาม
สินเชื่อสวัสดิการพนักงาน
- หากเป็นพนักงานบริษัทหรือองค์กรที่มีข้อตกลงสินเชื่อกับธนาคาร สามารถสอบถามฝ่ายบุคคลหรือธนาคารเกี่ยวกับสิทธิที่มี
- สินเชื่อสวัสดิการบางประเภทอาจมีอัตราดอกเบี้ยหรือเงื่อนไขพิเศษ
- อย่างไรก็ตาม ยังต้องผ่านการพิจารณาคุณสมบัติและความสามารถในการผ่อนชำระ
การกู้ร่วม
- หากรายได้คนเดียวไม่เพียงพอ อาจพิจารณากู้ร่วมกับบุคคลที่ธนาคารยอมรับตามเงื่อนไข
- ธนาคารจะพิจารณารายได้และภาระหนี้ของผู้กู้ร่วมประกอบกัน
- ผู้กู้ร่วมที่มีประวัติเครดิตดีอาจช่วยเพิ่มความพร้อมด้านรายได้และการผ่อนชำระ
- แต่ไม่ได้หมายความว่าจะลบผลกระทบจากประวัติค้างชำระของผู้กู้หลักได้
- ทุกฝ่ายต้องเข้าใจภาระความรับผิดชอบตามสัญญากู้ร่วมก่อนตัดสินใจ
8. ก่อนยื่นกู้บ้านอีกครั้ง ควรตรวจสอบความพร้อมอย่างไร?
- ตรวจสอบรายงานเครดิตบูโรล่าสุด
- ยืนยันว่าหนี้ที่ตกลงปิดบัญชีมีการปรับปรุงข้อมูลตามข้อเท็จจริงแล้ว
- เก็บเอกสารยืนยันการชำระหนี้หรือปิดบัญชี
- ลดภาระหนี้ปัจจุบันให้อยู่ในระดับที่เหมาะสมกับรายได้
- จัดเตรียมหลักฐานรายได้และ Statement ที่สะท้อนฐานะการเงินจริง
- ประเมินค่างวดบ้านที่สามารถผ่อนได้โดยไม่กระทบค่าใช้จ่ายจำเป็น
- สอบถามเงื่อนไขสินเชื่อกับธนาคารก่อนเลือกบ้านและทำสัญญาวางมัดจำ
สรุป ติดเครดิตบูโร ยังมีโอกาสกู้บ้านได้หรือไม่?
- เครดิตบูโรไม่ได้ขึ้นบัญชีดำหรือเป็นผู้ตัดสินอนุมัติสินเชื่อ
- ประวัติค้างชำระอาจส่งผลต่อการพิจารณาสินเชื่อ แต่ไม่ได้หมายความว่าจะไม่มีโอกาสกู้บ้านได้อีก
- ควรเริ่มจากตรวจสอบข้อมูลเครดิตและแก้ไขหนี้ค้างชำระตามความสามารถทางการเงิน
- เมื่อปิดหนี้แล้ว ต้องรอให้ข้อมูลมีการปรับปรุงตามรอบ และตรวจสอบเงื่อนไขของแต่ละธนาคาร
- การรักษาวินัยการชำระหนี้ เงินออม และการจัดเตรียมรายได้ที่ตรวจสอบได้ ช่วยเพิ่มความพร้อมก่อนยื่นกู้
- การเลือกธนาคาร สินเชื่อสวัสดิการ หรือการกู้ร่วมเป็นทางเลือกที่ควรประเมินตามข้อเท็จจริง ไม่ใช่วิธีรับประกันการอนุมัติ
คนที่เคยมีประวัติค้างชำระยังสามารถวางแผนซื้อบ้านในอนาคตได้ สิ่งสำคัญคือการแก้ไขปัญหาหนี้อย่างถูกต้อง รักษาวินัยทางการเงิน และเลือกวงเงินสินเชื่อให้เหมาะกับความสามารถในการผ่อนชำระจริง
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ