ค่าโอนใครจ่าย?ผู้ซื้อหรือผู้ขาย?
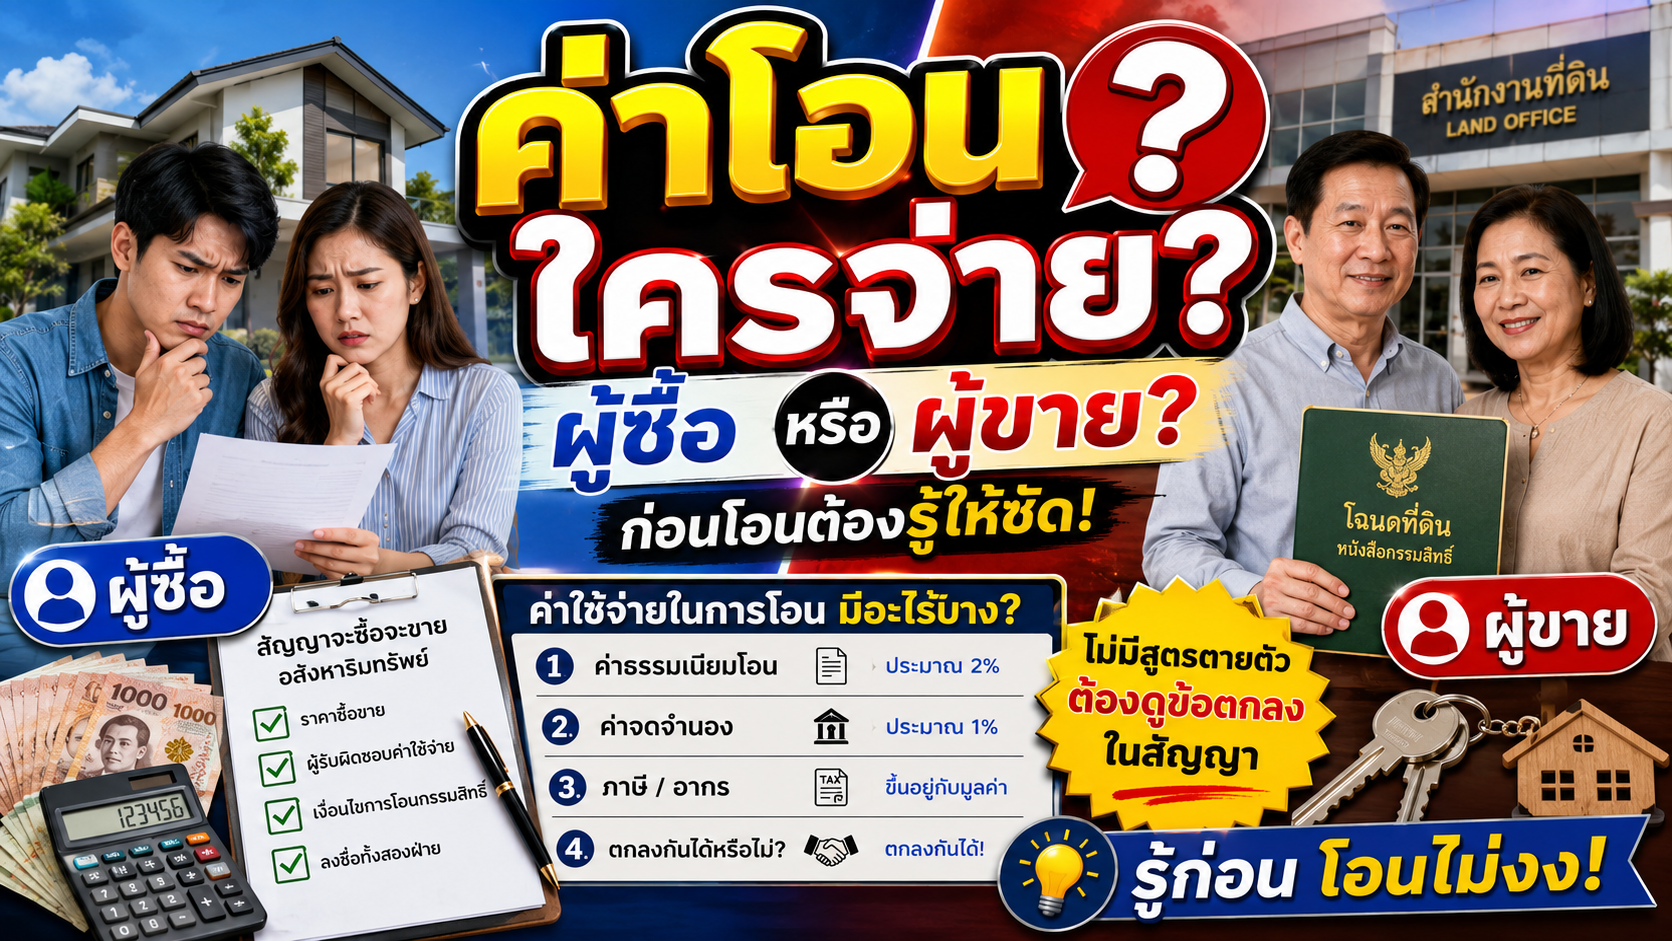
อธิบายว่าเมื่อซื้อขายบ้านหรือที่ดิน ใครต้องรับผิดชอบค่าโอนกรรมสิทธิ์ ภาษีเงินได้ ภาษีธุรกิจเฉพาะ อากรแสตมป์ และค่าจดจำนอง พร้อมแนวทางตกลงแบ่งค่าใช้จ่ายในสัญญาจะซื้อจะขาย เพื่อป้องกันปัญหาและค่าใช้จ่ายที่ไม่คาดคิดในวันโอน
ซื้อขายบ้านหรือที่ดิน ค่าโอนกรรมสิทธิ์ใครต้องจ่าย?
- คำถามที่พบบ่อยในการซื้อขายบ้านและที่ดินคือ ค่าโอนกรรมสิทธิ์ต้องเป็นหน้าที่ของผู้ซื้อหรือผู้ขาย
- หลายคนเข้าใจว่าการซื้ออสังหาริมทรัพย์มีค่าใช้จ่ายเพียงราคาบ้านหรือราคาที่ดิน แต่เมื่อถึงวันโอนกรรมสิทธิ์กลับพบว่ามีค่าธรรมเนียมและภาษีเพิ่มเติม
- หากผู้ซื้อและผู้ขายไม่ได้ตกลงเรื่องค่าใช้จ่ายให้ชัดเจนตั้งแต่ต้น อาจเกิดปัญหาหรือข้อโต้แย้งในวันโอนได้
- สิ่งสำคัญคือต้องแยกให้ออกว่า ค่าใช้จ่ายวันโอนมีอะไรบ้าง และแต่ละรายการใครเป็นผู้รับผิดชอบ
1. ค่าใช้จ่ายวันโอนกรรมสิทธิ์ มีอะไรบ้าง?
ค่าใช้จ่ายหลักในการซื้อขายบ้านและที่ดินแบ่งได้เป็น 5 รายการ
- ค่าธรรมเนียมการโอนกรรมสิทธิ์
- ภาษีเงินได้หัก ณ ที่จ่าย
- ภาษีธุรกิจเฉพาะ
- อากรแสตมป์
- ค่าจดทะเบียนจำนอง กรณีมีการจดจำนอง
ทั้ง 5 รายการมีวิธีคำนวณและเงื่อนไขแตกต่างกัน ไม่ใช่ว่าการซื้อขายทุกครั้งจะต้องเสียทุกรายการพร้อมกัน
2. ค่าธรรมเนียมการโอนกรรมสิทธิ์ ใครจ่าย?
ค่าธรรมเนียมการโอนคิดอย่างไร?
- อัตราค่าธรรมเนียมการโอนกรรมสิทธิ์ตามหลักเกณฑ์ทั่วไปอยู่ที่ 2% ของราคาประเมินทุนทรัพย์
- ราคาประเมินทุนทรัพย์เป็นราคาที่ทางราชการกำหนด ไม่จำเป็นต้องเท่ากับราคาซื้อขายจริงที่ผู้ซื้อและผู้ขายตกลงกัน
- หากอสังหาริมทรัพย์เข้าเงื่อนไขมาตรการลดค่าธรรมเนียมของรัฐ จะใช้อัตราตามมาตรการที่มีผลในวันโอนแทนอัตราปกติ
ผู้ซื้อหรือผู้ขายต้องรับผิดชอบ?
- ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 457 ค่าฤชาธรรมเนียมทำสัญญาซื้อขายให้ผู้ซื้อและผู้ขายออกเท่ากันทั้งสองฝ่าย
- ในการซื้อขายอสังหาริมทรัพย์ จึงพบการตกลงแบ่งค่าธรรมเนียมโอนคนละครึ่งอยู่บ่อยครั้ง
- หากใช้อัตราปกติ 2% และตกลงแบ่งครึ่ง ผู้ซื้อรับผิดชอบ 1% ผู้ขายรับผิดชอบ 1% ของราคาประเมินทุนทรัพย์
- อย่างไรก็ตาม คู่สัญญาสามารถตกลงแบ่งภาระค่าธรรมเนียมแตกต่างจากนี้ได้
- บางโครงการอาจมีโปรโมชั่นช่วยออกค่าโอนทั้งหมดหรือบางส่วนให้ผู้ซื้อ โดยต้องตรวจสอบเงื่อนไขของโปรโมชั่น
มาตรการลดค่าโอนที่มีผลในปี 2569
ปัจจุบันมีมาตรการลดค่าธรรมเนียมการโอนและจดจำนองสำหรับที่อยู่อาศัยที่เข้าเงื่อนไข โดยมีสาระสำคัญดังนี้
- ลดค่าธรรมเนียมการโอนจาก 2% เหลือ 0.01%
- ลดค่าจดทะเบียนจำนองจาก 1% เหลือ 0.01% สำหรับการจำนองที่เกี่ยวข้องกับการโอนในคราวเดียวกันและเข้าเงื่อนไข
- ครอบคลุมที่อยู่อาศัยประเภทที่กำหนด เช่น บ้านเดี่ยว บ้านแฝด บ้านแถว อาคารพาณิชย์ ที่ดินพร้อมอาคารดังกล่าว และห้องชุด
- ราคาซื้อขายและราคาประเมินทุนทรัพย์ต้องไม่เกิน 7 ล้านบาทต่อสัญญา
- ผู้ซื้อที่ใช้สิทธิเป็นบุคคลธรรมดาสัญชาติไทย และการลดค่าจำนองมีเงื่อนไขเรื่องวงเงินจำนองไม่เกิน 7 ล้านบาท
- มาตรการมีผลตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570
มาตรการนี้ไม่ได้ครอบคลุมการซื้อขายที่ดินเปล่าทั่วไป ผู้ซื้อและผู้ขายจึงต้องตรวจสอบประเภททรัพย์และเงื่อนไขกับสำนักงานที่ดินก่อนคำนวณค่าใช้จ่าย
3. ภาษีเงินได้หัก ณ ที่จ่าย ใครเป็นคนจ่าย?
- ภาษีเงินได้หัก ณ ที่จ่ายเป็นภาษีที่เกี่ยวข้องกับเงินได้จากการขายอสังหาริมทรัพย์
- ผู้ขายเป็นผู้มีเงินได้จากการขาย จึงเป็นผู้มีภาระภาษีตามกฎหมาย
- สำหรับผู้ขายที่เป็นบุคคลธรรมดา การคำนวณภาษีใช้ราคาประเมินทุนทรัพย์เป็นฐานตามหลักเกณฑ์ที่กำหนด
- จำนวนภาษีขึ้นอยู่กับระยะเวลาถือครอง วิธีได้มาของอสังหาริมทรัพย์ และการคำนวณภาษีตามอัตราที่กฎหมายกำหนด
- ภาษีเงินได้หัก ณ ที่จ่ายจึงไม่ได้กำหนดเป็นอัตราคงที่เดียวกันสำหรับผู้ขายทุกคน
ระยะเวลาถือครองมีผลอย่างไร?
- การขายอสังหาริมทรัพย์ที่ได้มาโดยการซื้อทั่วไป มีหลักเกณฑ์หักค่าใช้จ่ายแบบเหมาตามจำนวนปีถือครอง
- เมื่อถือครองนานขึ้น อัตราค่าใช้จ่ายเหมาอาจลดลงตามเกณฑ์ จึงมีผลต่อฐานที่ใช้คำนวณภาษี
- แต่ไม่สามารถสรุปว่าถือครองนานกว่าจะเสียภาษีมากกว่าเสมอไป เพราะยังต้องคำนึงถึงสูตรคำนวณภาษีและข้อเท็จจริงอื่นร่วมด้วย
ผู้ซื้อสามารถช่วยออกภาษีเงินได้ให้ผู้ขายได้หรือไม่?
- ผู้ขายยังคงเป็นผู้มีภาระภาษีตามกฎหมาย
- แต่ผู้ซื้อและผู้ขายอาจตกลงกันให้ผู้ซื้อเป็นผู้ออกเงินชำระภาษีแทนได้
- การตกลงลักษณะนี้ควรทำเป็นลายลักษณ์อักษร เพราะอาจมีผลต่อการคำนวณภาษีตามหลักเกณฑ์ของกรมสรรพากร
4. ภาษีธุรกิจเฉพาะ 3.3% ต้องจ่ายเมื่อไร?
- ภาษีธุรกิจเฉพาะสำหรับการขายอสังหาริมทรัพย์ที่เข้าข่ายเสียภาษี มีอัตรารวมภาษีท้องถิ่น 3.3%
- คำนวณจากราคาซื้อขายจริงหรือราคาประเมินทุนทรัพย์ แล้วแต่จำนวนใดสูงกว่า
- สำหรับการขายอสังหาริมทรัพย์ของบุคคลธรรมดาที่ได้มาโดยทั่วไป หากขายภายใน 5 ปีนับแต่วันที่ได้มา อาจเข้าข่ายเสียภาษีธุรกิจเฉพาะ
- อย่างไรก็ตาม กฎหมายกำหนดข้อยกเว้นไว้บางกรณี จึงต้องตรวจสอบรายละเอียดก่อนสรุปว่าต้องเสียภาษีหรือไม่
มีชื่อในทะเบียนบ้านครบ 1 ปี ช่วยยกเว้นภาษีธุรกิจเฉพาะได้หรือไม่?
- หากเป็นการขายอสังหาริมทรัพย์ที่ใช้เป็นสถานที่อยู่อาศัยอันเป็นแหล่งสำคัญ และผู้ขายมีชื่ออยู่ในทะเบียนบ้านเป็นเวลาไม่น้อยกว่า 1 ปีตามเงื่อนไขกฎหมาย อาจได้รับยกเว้นภาษีธุรกิจเฉพาะ
- การมีชื่อในทะเบียนบ้านเพียงอย่างเดียวไม่ได้ทำให้การขายอสังหาริมทรัพย์ทุกประเภทได้รับยกเว้น
- โดยเฉพาะที่ดินเปล่า ไม่สามารถนำเงื่อนไขทะเบียนบ้านของที่อยู่อาศัยไปใช้โดยอัตโนมัติ
- หากถือครองเกิน 5 ปีและไม่เข้าข่ายการขายอสังหาริมทรัพย์ที่ต้องเสียภาษีธุรกิจเฉพาะตามเหตุอื่น ก็อาจไม่ต้องเสียภาษีประเภทนี้
ใครเป็นผู้รับผิดชอบ?
- ผู้ขายที่เข้าเงื่อนไขเสียภาษีธุรกิจเฉพาะเป็นผู้มีหน้าที่เสียภาษีตามกฎหมาย
- หากมีการตกลงให้ผู้ซื้อออกเงินชำระแทน ต้องระบุในสัญญาและคำนึงถึงผลทางภาษีที่เกี่ยวข้อง
5. อากรแสตมป์ 0.5% จ่ายเมื่อไร?
- อากรแสตมป์สำหรับการขายอสังหาริมทรัพย์ที่ไม่ต้องเสียภาษีธุรกิจเฉพาะ มีอัตรา 0.5% โดยคิดตามหลักเกณฑ์ 1 บาทต่อทุก 200 บาทหรือเศษของ 200 บาท
- ฐานคำนวณใช้ราคาซื้อขายจริงหรือราคาประเมินทุนทรัพย์ แล้วแต่ราคาใดสูงกว่า
- หากรายการขายนั้นต้องเสียภาษีธุรกิจเฉพาะแล้ว จะได้รับยกเว้นอากรแสตมป์สำหรับรายการเดียวกัน
ภาษีธุรกิจเฉพาะกับอากรแสตมป์ ต้องเสียพร้อมกันหรือไม่?
- โดยหลักการขายอสังหาริมทรัพย์รายการเดียวกัน หากต้องเสียภาษีธุรกิจเฉพาะ จะไม่ต้องเสียอากรแสตมป์
- หากไม่ต้องเสียภาษีธุรกิจเฉพาะ ก็อาจต้องเสียอากรแสตมป์ตามเงื่อนไขกฎหมาย
- ผู้ขายจึงควรตรวจสอบตั้งแต่ก่อนทำสัญญาว่าการขายเข้าข่ายภาษีประเภทใด
ใครรับผิดชอบอากรแสตมป์?
- โดยหลักภาระอากรแสตมป์จากการขายอสังหาริมทรัพย์เป็นหน้าที่ของผู้ขายตามกฎหมายภาษี
- แต่คู่สัญญาสามารถตกลงให้ฝ่ายหนึ่งออกเงินชำระแทนอีกฝ่ายได้ โดยควรพิจารณาผลทางภาษีและระบุข้อตกลงให้ชัดเจน
6. ค่าจดจำนอง ใครเป็นคนจ่าย?
- ค่าจดทะเบียนจำนองเกิดขึ้นเมื่อมีการนำอสังหาริมทรัพย์ไปจดทะเบียนจำนองเป็นหลักประกันหนี้
- ในการซื้อบ้านด้วยสินเชื่อธนาคาร ผู้ซื้อที่เป็นผู้กู้มักเป็นผู้รับผิดชอบค่าจดจำนอง
- อัตราค่าจดจำนองทั่วไปอยู่ที่ 1% ของวงเงินจำนอง โดยมีเพดานตามกฎหมาย
- หากเข้าเงื่อนไขมาตรการลดค่าจดจำนองสำหรับที่อยู่อาศัย อาจได้รับอัตรา 0.01% ตามช่วงเวลาที่มาตรการมีผล
- หากซื้อด้วยเงินสดและไม่มีการจดทะเบียนจำนองใหม่ ก็ไม่มีค่าจดทะเบียนจำนองจากการกู้ซื้อครั้งนั้น
- ทั้งนี้ คู่สัญญาอาจตกลงให้ผู้ขายช่วยรับผิดชอบค่าจดจำนองได้ เช่น ในรูปแบบโปรโมชั่นการขาย
7. สรุปค่าใช้จ่ายวันโอน ผู้ซื้อหรือผู้ขายจ่ายอะไรบ้าง?
แนวทางที่พบได้ทั่วไปในการซื้อขายบ้านและที่ดินมีดังนี้
ค่าธรรมเนียมการโอนกรรมสิทธิ์
- ผู้ซื้อและผู้ขายแบ่งจ่ายคนละครึ่ง เว้นแต่ตกลงกันเป็นอย่างอื่น
- อัตราที่ใช้ต้องดูว่าทรัพย์เข้าเงื่อนไขมาตรการลดค่าธรรมเนียมในวันโอนหรือไม่
ภาษีเงินได้หัก ณ ที่จ่าย
- เป็นภาษีของผู้ขายตามกฎหมาย
- หากคู่สัญญาตกลงให้ฝ่ายอื่นออกเงินชำระแทน ต้องระบุให้ชัดเจน
ภาษีธุรกิจเฉพาะหรืออากรแสตมป์
- โดยทั่วไปเป็นภาระภาษีของผู้ขายตามกฎหมาย เมื่อเข้าเงื่อนไข
- การตกลงให้ผู้ซื้อช่วยออกเงินชำระแทนเป็นเรื่องที่ต้องพิจารณาและระบุไว้ในสัญญา
ค่าจดจำนอง
- โดยทั่วไปผู้ซื้อที่กู้สินเชื่อและจดจำนองเป็นผู้รับผิดชอบ
- แต่สามารถมีข้อตกลงหรือโปรโมชั่นช่วยออกค่าจดจำนองได้
8. ทำสัญญาจะซื้อจะขายอย่างไร ไม่ให้ทะเลาะกันวันโอน?
ปัญหาที่พบได้บ่อยคือการใช้ข้อความกว้างเกินไปในสัญญา เช่น
"ค่าใช้จ่ายวันโอนทั้งหมด ผู้ซื้อและผู้ขายรับผิดชอบคนละครึ่ง"
ข้อความลักษณะนี้อาจทำให้เข้าใจไม่ตรงกัน เพราะคำว่า "ค่าใช้จ่ายวันโอนทั้งหมด" อาจหมายรวมถึงภาษีเงินได้ ภาษีธุรกิจเฉพาะ หรืออากรแสตมป์ด้วย
แนวทางที่ควรใช้
- ระบุค่าธรรมเนียมการโอนกรรมสิทธิ์แยกเป็นรายการ
- ระบุให้ชัดเจนว่าผู้ซื้อและผู้ขายรับผิดชอบฝ่ายละเท่าไร
- ระบุผู้รับผิดชอบภาษีเงินได้หัก ณ ที่จ่าย
- ระบุผู้รับผิดชอบภาษีธุรกิจเฉพาะหรืออากรแสตมป์
- ระบุผู้รับผิดชอบค่าจดทะเบียนจำนอง หากมี
ตัวอย่างข้อความในสัญญา
- ค่าธรรมเนียมการโอนกรรมสิทธิ์ ผู้ซื้อและผู้ขายรับผิดชอบฝ่ายละครึ่งหนึ่งของค่าธรรมเนียมที่เรียกเก็บจริง ณ วันโอน
- ภาษีเงินได้หัก ณ ที่จ่าย และภาษีธุรกิจเฉพาะหรืออากรแสตมป์ที่เกิดจากการขาย ให้ผู้ขายเป็นผู้รับผิดชอบ
- ค่าจดทะเบียนจำนองที่เกิดจากการกู้ซื้อของผู้ซื้อ ให้ผู้ซื้อเป็นผู้รับผิดชอบ
ตัวอย่างนี้สามารถใช้เป็นแนวทางในการตกลงค่าใช้จ่าย แต่ควรปรับให้ตรงกับข้อตกลงจริงของคู่สัญญาและข้อกฎหมายที่เกี่ยวข้อง
9. ตรวจสอบค่าใช้จ่ายล่วงหน้าก่อนถึงวันโอน
- ก่อนถึงวันโอนประมาณ 1 สัปดาห์ ควรตรวจสอบยอดค่าใช้จ่ายที่คาดว่าจะต้องชำระ
- เตรียมข้อมูลโฉนดที่ดิน ราคาประเมิน ราคาซื้อขาย และระยะเวลาถือครองของผู้ขาย
- สามารถใช้ระบบ e-QLands Plus ของกรมที่ดินเพื่อขอทราบหรือประเมินค่าใช้จ่ายในการทำนิติกรรมเบื้องต้น
- ตรวจสอบกับสำนักงานที่ดินที่รับจดทะเบียนอีกครั้ง โดยเฉพาะกรณีมีมาตรการลดค่าธรรมเนียม ภาระจำนอง หรือเงื่อนไขภาษีพิเศษ
- ยอดคำนวณผ่านระบบออนไลน์เป็นข้อมูลประกอบการวางแผน ไม่ควรถือว่าเป็นยอดชำระสุดท้ายที่ยืนยันแน่นอนทุกกรณี
สรุป ค่าโอนใครจ่าย ต้องตกลงกันให้ชัดก่อนวันโอน
- ค่าธรรมเนียมการโอนกรรมสิทธิ์ตามหลักทั่วไปผู้ซื้อและผู้ขายแบ่งกันคนละครึ่ง แต่สามารถตกลงเป็นอย่างอื่นได้
- ภาษีเงินได้หัก ณ ที่จ่ายเป็นภาระภาษีของผู้ขาย
- ภาษีธุรกิจเฉพาะหรืออากรแสตมป์ขึ้นอยู่กับลักษณะการขาย ระยะเวลาถือครอง และข้อยกเว้นตามกฎหมาย
- ค่าจดจำนองโดยทั่วไปเป็นค่าใช้จ่ายของผู้ซื้อที่กู้เงินเพื่อซื้ออสังหาริมทรัพย์
- ต้องตรวจสอบมาตรการลดค่าธรรมเนียมที่มีผลในวันโอน เพราะอาจช่วยลดค่าใช้จ่ายได้มากหากเข้าเงื่อนไข
- ควรเขียนรายละเอียดการแบ่งค่าใช้จ่ายแต่ละประเภทไว้ในสัญญาจะซื้อจะขายให้ชัดเจน
การซื้อขายบ้านหรือที่ดินจะราบรื่นมากขึ้น หากผู้ซื้อและผู้ขายรู้ค่าใช้จ่ายทั้งหมดล่วงหน้า และตกลงกันอย่างชัดเจนตั้งแต่ก่อนทำสัญญา ไม่ใช่เพิ่งมาคุยกันในวันโอนกรรมสิทธิ์
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ