แม่ค้าออนไลน์ไม่มีสลิปเงินเดีอน... กู้บ้านได้ไหม
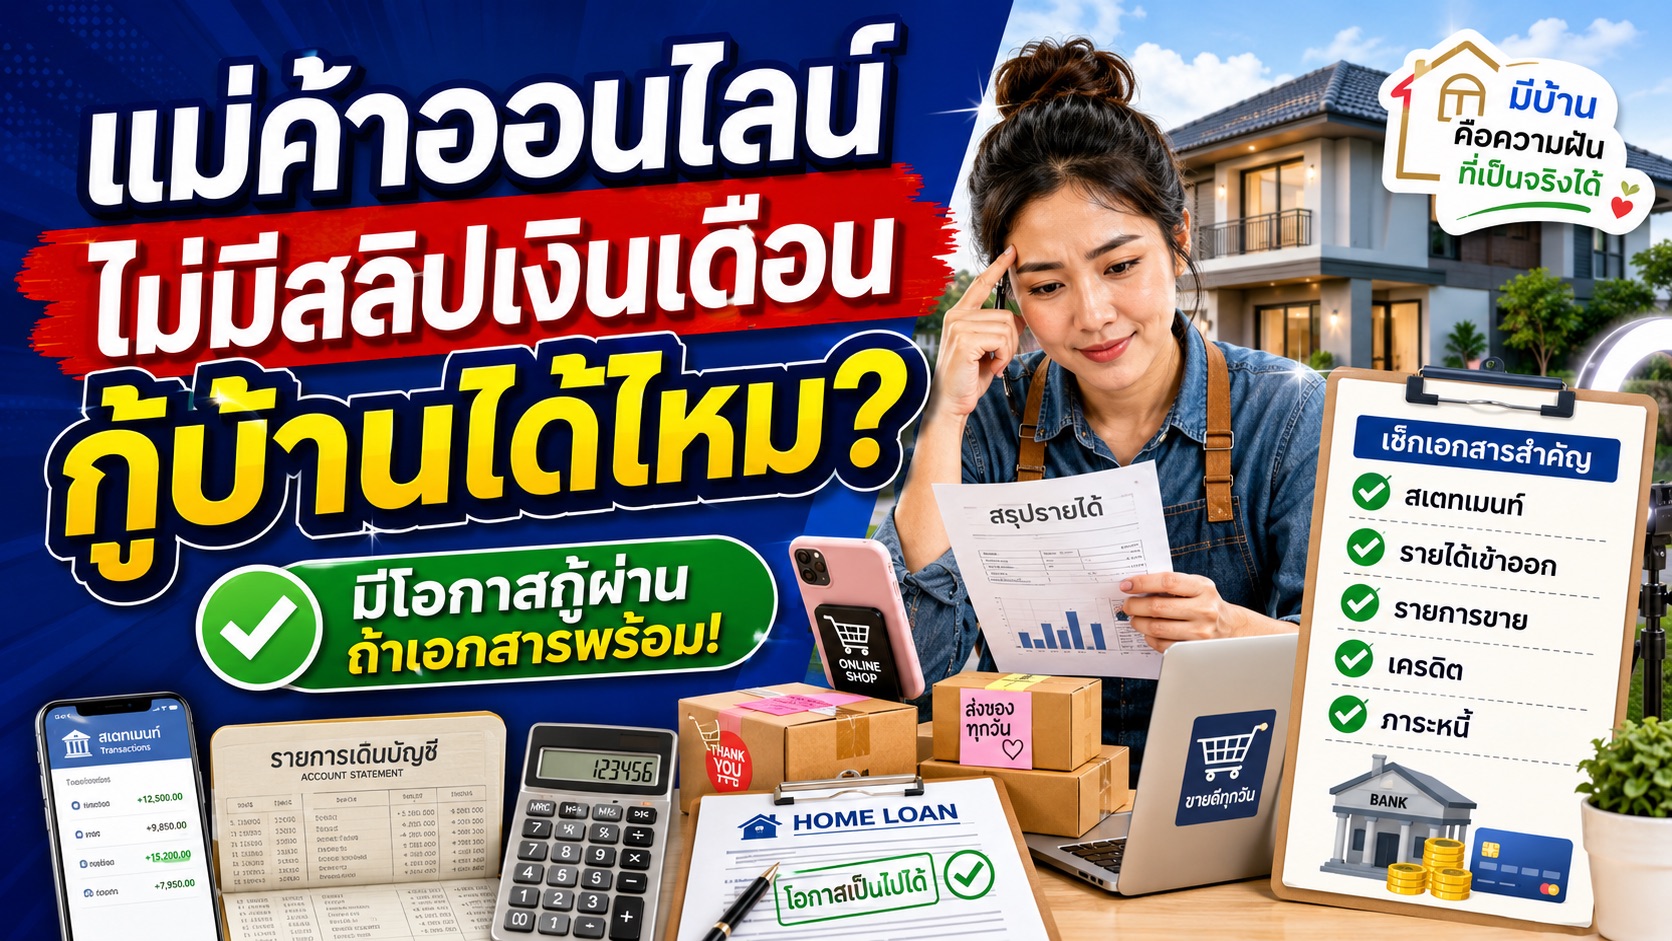
อธิบายวิธีขอสินเชื่อบ้านสำหรับพ่อค้าแม่ค้าออนไลน์ที่ไม่มีสลิปเงินเดือน พร้อมสาเหตุที่อาจทำให้กู้ไม่ผ่าน และวิธีเตรียม Statement เอกสารรายได้ ภาษี และจัดการภาระหนี้ เพื่อเพิ่มความพร้อมก่อนยื่นกู้ซื้อบ้านกับธนาคาร
แม่ค้าออนไลน์ไม่มีสลิปเงินเดือน กู้บ้านได้ไหม?
- คำตอบคือ สามารถยื่นขอสินเชื่อบ้านได้ แม้ไม่มีสลิปเงินเดือนประจำ แต่จะได้รับอนุมัติหรือไม่ ขึ้นอยู่กับหลักฐานรายได้ ความสามารถในการผ่อนชำระ ภาระหนี้ และหลักเกณฑ์ของธนาคาร
- ปัจจุบันมีพ่อค้าแม่ค้าออนไลน์จำนวนมากที่มีรายได้จากการขายสินค้า แต่ไม่มีสลิปเงินเดือนเหมือนพนักงานบริษัท
- บางคนมียอดขายเดือนละหลักแสนหรือมากกว่านั้น แต่เมื่อยื่นขอสินเชื่อบ้านกลับไม่ผ่าน หรือได้รับวงเงินต่ำกว่าที่ต้องการ
- ปัญหาสำคัญอาจไม่ได้อยู่ที่อาชีพขายของออนไลน์ แต่อยู่ที่การแสดงหลักฐานรายได้ให้ธนาคารตรวจสอบได้อย่างชัดเจน
- ธนาคารต้องการประเมินว่าผู้กู้มีรายได้จริง เหลือเงินหลังหักค่าใช้จ่ายและภาระหนี้เพียงพอ และสามารถผ่อนบ้านได้อย่างต่อเนื่องหรือไม่
3 สาเหตุที่แม่ค้าออนไลน์อาจกู้บ้านไม่ผ่าน
1. รายได้ไม่สม่ำเสมอ
- ธุรกิจขายของออนไลน์อาจมีรายได้แตกต่างกันในแต่ละเดือน
- บางเดือนขายดีมียอดขายสูง แต่บางเดือนยอดขายลดลงมาก
- ความไม่แน่นอนของรายได้ทำให้ธนาคารต้องพิจารณาความสามารถในการผ่อนชำระอย่างรอบคอบ
- หากไม่สามารถแสดงประวัติรายได้ที่ต่อเนื่องได้ ธนาคารอาจประเมินรายได้ที่ใช้คำนวณวงเงินสินเชื่อได้ยาก
2. ไม่สามารถตรวจสอบที่มาของเงินได้ชัดเจน
- พ่อค้าแม่ค้าบางรายรับเงินจากลูกค้าหลายช่องทาง ทั้งเงินสดและเงินโอน
- บางครั้งใช้บัญชีธนาคารหลายบัญชี และนำเงินจากธุรกิจมารวมกับเงินส่วนตัว
- เมื่อไม่มีการแยกรายรับรายจ่ายอย่างเป็นระบบ ธนาคารอาจตรวจสอบได้ยากว่าเงินที่เข้าบัญชีเป็นรายได้จากธุรกิจจริงเท่าไร
- แม้จะมีเงินหมุนเวียนจำนวนมาก แต่หากไม่สามารถอธิบายที่มาได้ ก็อาจส่งผลต่อการประเมินรายได้ของผู้กู้
3. ยอดขายสูงไม่ได้หมายความว่ากำไรสูง
- ธนาคารไม่ได้พิจารณาเฉพาะยอดขายที่เข้าบัญชี แต่ต้องประเมินรายได้ที่เหลือหลังหักต้นทุนและค่าใช้จ่ายในการทำธุรกิจด้วย
- การขายของออนไลน์มีต้นทุนหลายอย่าง เช่น ค่าสินค้า ค่าโฆษณา และค่าขนส่ง
ตัวอย่างสมมติ
- ยอดขายสินค้าเดือนละ 100,000 บาท
- ต้นทุนสินค้า ค่าโฆษณา และค่าขนส่งรวม 80,000 บาท
- เหลือเงินก่อนหักค่าใช้จ่ายอื่น ๆ 20,000 บาท
แม้จะมียอดขายเดือนละ 100,000 บาท แต่ไม่ได้หมายความว่าจะมีรายได้สุทธิ 100,000 บาทสำหรับนำไปผ่อนบ้าน ธนาคารจึงต้องประเมินรายได้และค่าใช้จ่ายของธุรกิจตามหลักเกณฑ์ที่กำหนด
3 วิธีเตรียมตัวให้พร้อมก่อนยื่นกู้บ้าน
1. แยกบัญชีร้านค้ากับบัญชีส่วนตัว
- ควรแยกบัญชีที่ใช้รับเงินจากการขายสินค้าออกจากบัญชีส่วนตัว
- ให้เงินรับจากลูกค้าและค่าใช้จ่ายของธุรกิจมีหลักฐานที่ตรวจสอบย้อนหลังได้
- การแยกบัญชีช่วยให้เห็นความเคลื่อนไหวของเงินจากธุรกิจชัดเจนขึ้น
- ทำให้สามารถสรุปรายรับ รายจ่าย และเงินที่เหลือจากการดำเนินธุรกิจได้ง่ายขึ้น
- แม้การแยกบัญชีไม่ได้เป็นหลักประกันว่าจะกู้ผ่าน แต่ช่วยให้การจัดเตรียมหลักฐานทางการเงินเป็นระบบมากขึ้น
2. เตรียม Statement ย้อนหลัง 6–12 เดือน
- Statement คือรายการเดินบัญชีธนาคารที่แสดงเงินเข้าและเงินออกในช่วงเวลาที่กำหนด
- ควรมีรายการรับเงินจากการขายสินค้าที่สามารถตรวจสอบและอธิบายได้
- พยายามจัดทำหลักฐานรายได้อย่างต่อเนื่อง เพื่อให้ธนาคารเห็นรูปแบบรายได้ของธุรกิจ
- ไม่ควรสร้างรายการโอนเงินหมุนเวียนที่ไม่ได้เกิดจากธุรกิจจริงเพียงเพื่อให้ Statement ดูดี เพราะอาจทำให้ข้อมูลทางการเงินคลาดเคลื่อน
- ธนาคารแต่ละแห่งกำหนดระยะเวลาของ Statement แตกต่างกัน บางแห่งขอ 6 เดือน และบางแห่งขอ 12 เดือนสำหรับผู้ประกอบอาชีพอิสระ
- ควรสอบถามธนาคารที่จะยื่นกู้ก่อนว่าต้องใช้เอกสารย้อนหลังนานเท่าไร
3. ยื่นภาษีและจัดเก็บเอกสารรายได้ให้ถูกต้อง
- การยื่นภาษีตามหน้าที่และการเก็บหลักฐานที่เกี่ยวข้องกับธุรกิจเป็นส่วนสำคัญในการแสดงข้อมูลรายได้
- เอกสารภาษีสามารถช่วยประกอบการตรวจสอบรายได้ของผู้ประกอบอาชีพอิสระได้
- ควรจัดทำข้อมูลรายรับ รายจ่าย และเก็บเอกสารประกอบการขายให้ตรงกับธุรกรรมจริง
- การยื่นภาษีอย่างถูกต้องช่วยให้ข้อมูลทางการเงินมีความชัดเจนและตรวจสอบได้มากขึ้น
- อย่างไรก็ตาม การมีเอกสารภาษีไม่ได้รับประกันว่าจะได้รับอนุมัติสินเชื่อ เพราะธนาคารยังต้องประเมินคุณสมบัติและความสามารถในการชำระหนี้ด้านอื่นร่วมด้วย
ภาระหนี้มีผลต่อการกู้บ้านอย่างไร?
- นอกจากรายได้จากการขายสินค้าแล้ว ธนาคารยังพิจารณาภาระหนี้ที่ผู้กู้ต้องชำระในแต่ละเดือน
- ตัวอย่างภาระหนี้ที่อาจส่งผลต่อความสามารถในการกู้บ้าน ได้แก่
- ค่างวดรถยนต์
- หนี้บัตรเครดิต
- สินเชื่อส่วนบุคคล
- ภาระผ่อนชำระหนี้อื่น ๆ
- หากมีภาระผ่อนหนี้เดิมสูง แม้ธุรกิจจะมียอดขายดี ก็อาจทำให้ความสามารถในการผ่อนบ้านลดลง
ควรมีภาระหนี้ไม่เกินเท่าไร?
- ธนาคารแห่งประเทศไทยให้คำแนะนำด้านการวางแผนการเงินว่า ภาระผ่อนชำระหนี้ทั้งหมดในแต่ละเดือนไม่ควรเกินประมาณ 1 ใน 3 หรือ 33% ของรายได้ต่อเดือน
- ตัวเลขนี้เป็นแนวทางสำหรับการบริหารหนี้ไม่ให้เกินกำลัง ไม่ใช่เกณฑ์บังคับที่ทุกธนาคารใช้อนุมัติสินเชื่อบ้าน
- ธนาคารแต่ละแห่งมีวิธีประเมินความสามารถในการผ่อนชำระแตกต่างกัน
- สำหรับผู้ขายสินค้าออนไลน์ ควรพิจารณาจากรายได้ที่เหลือหลังหักต้นทุนและค่าใช้จ่ายที่เกี่ยวข้อง ไม่ใช่นำยอดขายทั้งหมดมาเป็นรายได้สำหรับผ่อนบ้าน
- ก่อนยื่นกู้ควรลดภาระหนี้ที่ไม่จำเป็น และตรวจสอบว่ามีเงินเหลือเพียงพอสำหรับค่าใช้จ่ายประจำวันและค่างวดบ้านหรือไม่
ตัวอย่างเปรียบเทียบแม่ค้าออนไลน์ 2 ราย
เพื่อให้เห็นภาพชัดเจน ลองพิจารณาตัวอย่างสมมติของแม่ค้าออนไลน์ 2 รายที่มีรายได้จากการขายสินค้าใกล้เคียงกัน
แม่ค้า A: ยอดขายสูง แต่เอกสารการเงินไม่ชัดเจน
- มียอดขายสินค้าออนไลน์จำนวนมาก
- รับเงินจากลูกค้าหลายช่องทาง
- ใช้บัญชีส่วนตัวปะปนกับบัญชีร้านค้า
- ไม่มีการจัดทำข้อมูลรายรับรายจ่ายอย่างเป็นระบบ
- ไม่มีหลักฐานการยื่นภาษีที่ควรมีตามหน้าที่
- เมื่อยื่นกู้ ธนาคารอาจไม่สามารถตรวจสอบและประเมินรายได้จากธุรกิจได้อย่างชัดเจน จึงมีความเสี่ยงที่จะไม่ได้รับอนุมัติ
แม่ค้า B: ยอดขายอาจน้อยกว่า แต่มีหลักฐานรายได้ชัดเจน
- มีการแยกบัญชีร้านค้าและบัญชีส่วนตัว
- จัดทำข้อมูลรายรับรายจ่ายอย่างเป็นระบบ
- มีรายการเดินบัญชีที่แสดงธุรกรรมจริงอย่างต่อเนื่อง
- ยื่นภาษีถูกต้องและมีหลักฐานประกอบ
- ทำให้ธนาคารสามารถตรวจสอบที่มาของรายได้และประเมินความสามารถในการชำระหนี้ได้ง่ายขึ้น
สิ่งที่ได้จากตัวอย่าง
- ผู้ที่มียอดขายสูงกว่าไม่ได้หมายความว่าจะได้รับอนุมัติสินเชื่อมากกว่าเสมอไป
- การมีหลักฐานรายได้ที่ชัดเจนช่วยให้ธนาคารประเมินสถานะทางการเงินได้ดีขึ้น
- อย่างไรก็ตาม การจัดทำบัญชีเป็นระบบไม่ได้หมายความว่าจะกู้ผ่านโดยอัตโนมัติ เพราะผลการอนุมัติยังขึ้นอยู่กับภาระหนี้ ประวัติเครดิต หลักประกัน และเงื่อนไขของแต่ละธนาคารด้วย
สรุป ขายของออนไลน์ไม่มีสลิปเงินเดือน ก็กู้บ้านได้
- การประกอบอาชีพพ่อค้าแม่ค้าออนไลน์ไม่ใช่ข้อห้ามในการยื่นขอสินเชื่อบ้าน
- แม้ไม่มีสลิปเงินเดือน ผู้กู้ยังสามารถใช้หลักฐานทางการเงินและเอกสารประกอบธุรกิจตามที่ธนาคารกำหนด เพื่อแสดงรายได้ได้
- สิ่งสำคัญคือการทำให้ธนาคารตรวจสอบได้ว่ามีรายได้จากธุรกิจจริง รายได้มีความต่อเนื่องเพียงใด และเหลือเงินเพียงพอสำหรับผ่อนบ้านหรือไม่
- ควรแยกบัญชีร้านค้าและบัญชีส่วนตัว เตรียม Statement ย้อนหลังตามข้อกำหนดของธนาคาร จัดทำเอกสารรายได้และภาษีให้ถูกต้อง
- ควรบริหารภาระหนี้เดิมให้เหมาะสมก่อนยื่นกู้ เพื่อให้มีความสามารถในการผ่อนบ้านระยะยาว
ไม่มีสลิปเงินเดือนไม่ได้หมายความว่าจะกู้บ้านไม่ได้ สิ่งสำคัญคือการมีรายได้จริงที่ตรวจสอบได้ และมีความสามารถในการผ่อนชำระตามเกณฑ์ของธนาคาร
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ