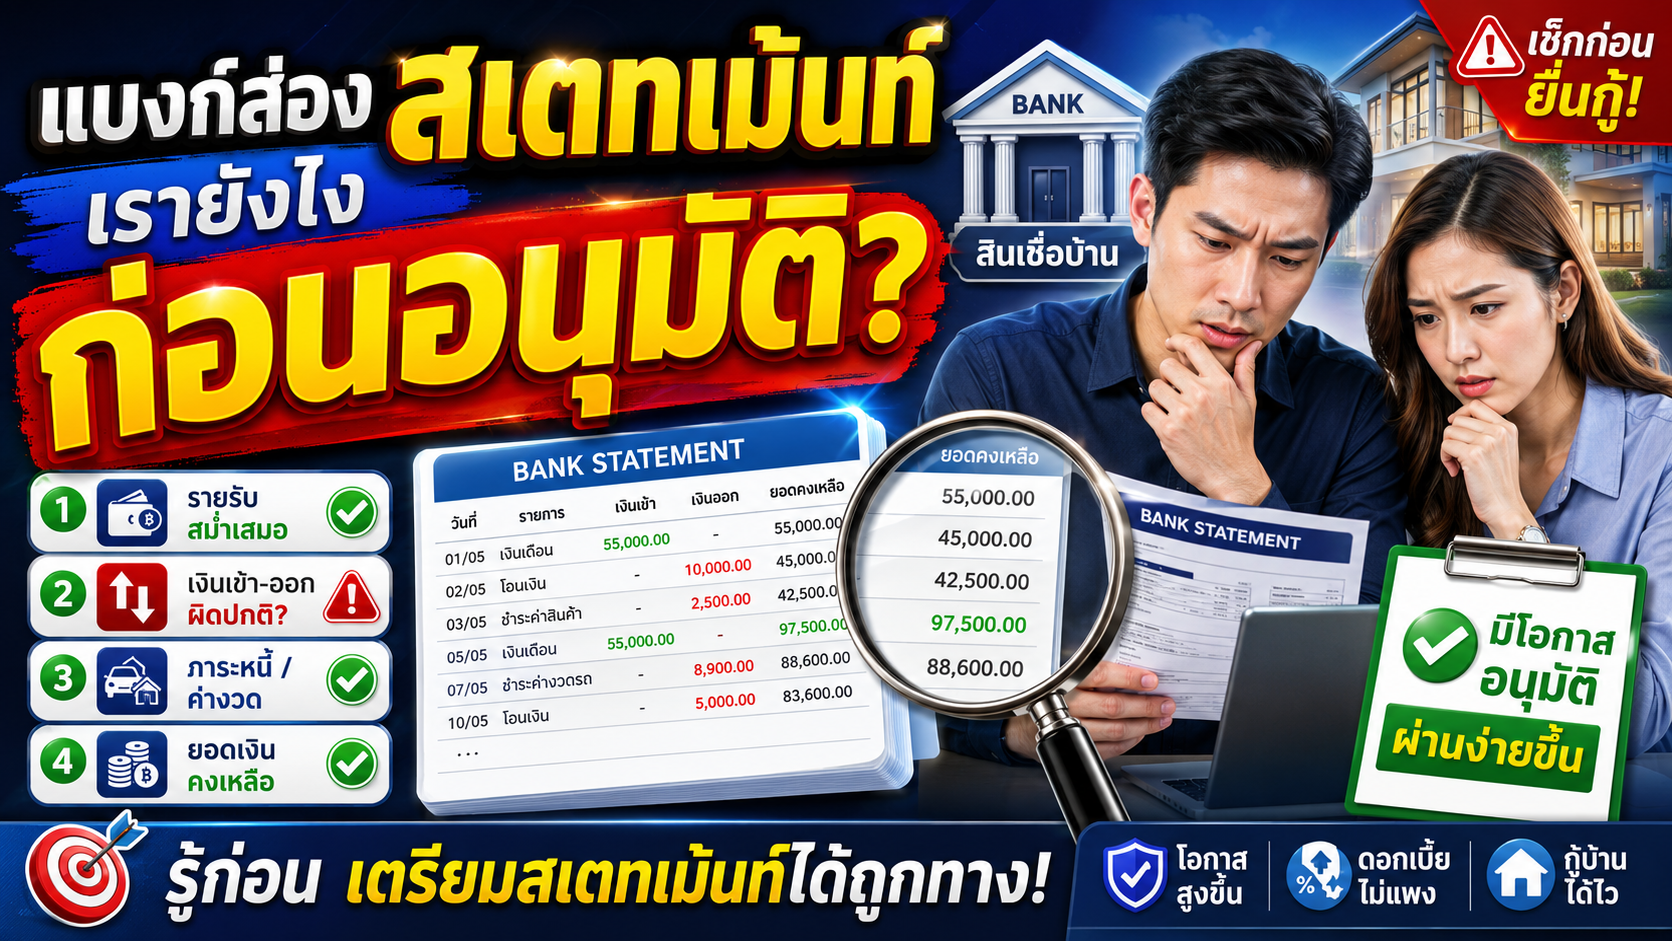
แบงก์ส่องสเตทเม้นท์เรายังไร ก่อนอนุมัติสินเชื่อ?
อธิบายสาเหตุที่เงินเดือนสูงแต่กู้บ้านไม่ผ่าน ผ่านหลักการประเมินสินเชื่อ 5 Cs ทั้งประวัติเครดิต ภาระหนี้ DSR ความมั่นคงของรายได้ เงินออม และราคาประเมินหลักประกัน พร้อมวิธีเตรียมตัวก่อนยื่นกู้บ้านเพื่อเพิ่มความพร้อมในการขอสินเชื่อ
ทำไมเงินเดือนสูง แต่ยื่นกู้บ้านไม่ผ่าน?
- หลายคนเข้าใจว่าหากมีเงินเดือนสูง หรือมีรายได้หลักแสนบาทต่อเดือน การขอสินเชื่อบ้านน่าจะได้รับอนุมัติไม่ยาก
- แต่ในความเป็นจริง ธนาคารไม่ได้พิจารณาเฉพาะรายได้หรือจำนวนเงินในสลิปเงินเดือนเท่านั้น
- ผู้ที่มีรายได้สูงแต่มีภาระหนี้จำนวนมาก ประวัติการชำระหนี้มีปัญหา หรือซื้อบ้านที่ธนาคารประเมินหลักประกันไม่ผ่าน ก็อาจไม่ได้รับอนุมัติสินเชื่อ
- ในทางกลับกัน ผู้ที่มีรายได้ไม่สูงมาก แต่มีภาระหนี้เหมาะสมและสามารถแสดงความสามารถในการผ่อนชำระได้ชัดเจน ก็อาจมีโอกาสได้รับอนุมัติ
- การทำความเข้าใจหลักเกณฑ์ที่ธนาคารใช้ประเมินผู้กู้จึงช่วยให้เตรียมตัวก่อนยื่นสินเชื่อได้ดีขึ้น
1. ธนาคารพิจารณาสินเชื่อจากหลัก 5 Cs of Credit
หลัก 5 Cs of Credit เป็นกรอบวิเคราะห์ความเสี่ยงด้านสินเชื่อที่ใช้พิจารณาคุณสมบัติและความสามารถในการชำระหนี้ของผู้กู้
ประกอบด้วย 5 ด้าน ได้แก่
- Character — คุณลักษณะและประวัติการชำระหนี้
- Capacity — ความสามารถในการชำระหนี้
- Capital — เงินทุนและทรัพย์สินสะสม
- Collateral — หลักประกันสินเชื่อ
- Conditions — เงื่อนไขและปัจจัยแวดล้อมที่มีผลต่อการชำระหนี้
อย่างไรก็ตาม แต่ละธนาคารมีนโยบายและวิธีประเมินสินเชื่อของตนเอง จึงไม่ควรเข้าใจว่าทุกธนาคารใช้เกณฑ์หรือน้ำหนักคะแนนเหมือนกันทั้งหมด
2. Character: ประวัติเครดิตและวินัยทางการเงิน
- หนึ่งในข้อมูลสำคัญที่ธนาคารใช้พิจารณาคือประวัติการชำระหนี้ที่ผ่านมา
- ธนาคารอาจตรวจสอบข้อมูลเครดิตจากบริษัทข้อมูลเครดิตแห่งชาติ หรือที่เรียกกันทั่วไปว่าเครดิตบูโร ตามเงื่อนไขและขั้นตอนที่เกี่ยวข้อง
- ข้อมูลเครดิตช่วยให้เห็นประวัติสินเชื่อ ภาระหนี้ และพฤติกรรมการชำระหนี้ของผู้กู้
- หากมีประวัติค้างชำระหรือผิดนัดต่อเนื่อง อาจส่งผลต่อการพิจารณาสินเชื่อบ้าน
รหัสสถานะเครดิตบูโร 10 และ 20 คืออะไร?
- รหัส 10: หมายถึงบัญชีมีสถานะปกติตามหลักเกณฑ์การรายงานข้อมูลเครดิต โดยอาจไม่มีหนี้ค้างชำระหรือมีหนี้ค้างชำระไม่เกิน 90 วัน จึงไม่ได้หมายความว่าทุกรายการในอดีตจ่ายตรงเวลาทั้งหมด
- รหัส 20: หมายถึงมีหนี้ค้างชำระเกิน 90 วัน ซึ่งเป็นข้อมูลที่อาจส่งผลต่อการพิจารณาสินเชื่ออย่างมีนัยสำคัญ
- การมีรหัส 20 ไม่ได้หมายความว่าบุคคลนั้นถูกขึ้นบัญชีดำหรือไม่สามารถกู้บ้านได้ตลอดไป
- ธนาคารจะพิจารณาข้อมูลเครดิตร่วมกับรายได้ ภาระหนี้ สถานะปัจจุบัน และหลักเกณฑ์ของแต่ละแห่ง
จ่ายบัตรเครดิตขั้นต่ำ มีผลต่อการกู้บ้านหรือไม่?
- การชำระบัตรเครดิตตามยอดขั้นต่ำที่กำหนดและภายในวันครบกำหนด ไม่ถือเป็นการผิดนัดชำระเพียงเพราะไม่ได้จ่ายเต็มจำนวน
- แต่การจ่ายขั้นต่ำต่อเนื่องอาจทำให้มีหนี้คงค้างและภาระดอกเบี้ยเพิ่มขึ้น
- หากใช้บัตรเครดิตหรือสินเชื่อเงินสดหมุนเวียนเป็นประจำ ธนาคารอาจพิจารณาภาระหนี้และสภาพคล่องทางการเงินประกอบ
- ก่อนยื่นกู้บ้านจึงควรตรวจสอบยอดหนี้คงเหลือและพฤติกรรมการชำระหนี้ของตนเอง
3. Capacity: ความสามารถในการผ่อนชำระหนี้
- แม้จะมีเงินเดือนสูง แต่หากมีภาระหนี้เดิมจำนวนมาก ก็อาจเหลือความสามารถในการผ่อนบ้านไม่เพียงพอ
- ธนาคารจึงให้ความสำคัญกับรายได้ที่นำมาใช้ชำระหนี้ได้จริง และจำนวนเงินที่ต้องผ่อนชำระในแต่ละเดือน
- เครื่องมือหนึ่งที่ใช้ประเมินคือ DSR หรือ Debt Service Ratio
DSR คืออะไร?
DSR คือสัดส่วนภาระผ่อนชำระหนี้ต่อรายได้ที่ธนาคารนำมาพิจารณา
วิธีคำนวณเบื้องต้น
DSR = (ภาระผ่อนหนี้ต่อเดือน ÷ รายได้ต่อเดือนที่ใช้ประเมิน) × 100
ภาระหนี้ที่นำมาพิจารณาอาจรวมถึง
- ค่างวดรถยนต์
- ภาระหนี้บัตรเครดิต
- สินเชื่อส่วนบุคคล
- หนี้ผ่อนชำระอื่น ๆ
- ค่างวดสินเชื่อบ้านใหม่ที่กำลังยื่นขอ
DSR ต้องไม่เกิน 40–60% จริงหรือไม่?
- ในคลิปกล่าวถึงช่วง DSR ประมาณ 40–60% ซึ่งเป็นตัวเลขที่พบในการอธิบายแนวทางประเมินสินเชื่อ
- แต่ธนาคารแห่งประเทศไทยไม่ได้กำหนดให้ทุกธนาคารต้องใช้เพดาน DSR 40–60% เหมือนกัน
- แต่ละธนาคารมีหลักเกณฑ์พิจารณาภาระหนี้ รายได้ และเงินคงเหลือสำหรับดำรงชีพแตกต่างกัน
- ดังนั้น ผู้กู้ไม่ควรถือว่าหากมี DSR ต่ำกว่า 60% แล้วจะได้รับอนุมัติแน่นอน
ทำไมคนเงินเดือนหลักแสนยังอาจกู้ไม่ผ่าน?
- หากผู้กู้มีรายได้สูง แต่มีภาระผ่อนรถ บัตรเครดิต และสินเชื่ออื่นรวมกันจำนวนมาก ความสามารถในการรับภาระผ่อนบ้านใหม่ก็จะลดลง
- ธนาคารต้องพิจารณาว่าเมื่อรวมค่างวดบ้านแล้ว ผู้กู้ยังมีเงินเพียงพอสำหรับค่าใช้จ่ายประจำวันหรือไม่
- การลดภาระหนี้เดิมก่อนยื่นกู้จึงอาจช่วยเพิ่มความสามารถในการขอสินเชื่อได้
4. ธนาคารพิจารณาความมั่นคงของรายได้อย่างไร?
พนักงานประจำ
- ผู้ที่มีเงินเดือนประจำสามารถใช้สลิปเงินเดือน หนังสือรับรองเงินเดือน และรายการเดินบัญชีธนาคารเป็นหลักฐานรายได้
- การมีรายได้สม่ำเสมอช่วยให้ธนาคารประเมินความสามารถในการผ่อนชำระได้ง่ายขึ้น
- อายุงานและความต่อเนื่องของการทำงานอาจเป็นข้อมูลประกอบการพิจารณา
- เอกสารและอายุงานขั้นต่ำขึ้นอยู่กับหลักเกณฑ์ของธนาคารแต่ละแห่ง
ฟรีแลนซ์และเจ้าของธุรกิจ
- ผู้ประกอบอาชีพอิสระหรือเจ้าของธุรกิจสามารถยื่นขอสินเชื่อบ้านได้ แม้ไม่มีสลิปเงินเดือน
- ธนาคารอาจต้องการหลักฐานแสดงรายได้และความต่อเนื่องของธุรกิจมากขึ้น
- ตัวอย่างเอกสาร ได้แก่ Statement และหลักฐานทางภาษีหรือเอกสารรายได้ที่เกี่ยวข้อง
- บางธนาคารกำหนดให้ใช้ Statement ย้อนหลัง 6 เดือน ขณะที่บางผลิตภัณฑ์หรือบางกลุ่มอาชีพอาจกำหนดระยะเวลาต่างออกไป
- ควรสอบถามธนาคารก่อนยื่นกู้ว่าอาชีพของตนต้องใช้เอกสารอะไรบ้าง
ข้อสำคัญ: ธนาคารไม่ได้พิจารณาเฉพาะจำนวนเงินที่หมุนเวียนผ่านบัญชี แต่ต้องประเมินว่ารายได้ที่ตรวจสอบได้เพียงพอต่อการชำระหนี้หรือไม่
5. Capital: เงินออมและทรัพย์สินสะสม
- เงินออมและทรัพย์สินสะสมเป็นอีกปัจจัยที่ช่วยให้ธนาคารเห็นฐานะทางการเงินของผู้กู้
- ผู้ที่มีเงินสำรองสามารถรับมือกับค่าใช้จ่ายฉุกเฉินหรือรายได้ที่ลดลงชั่วคราวได้ดีกว่าผู้ที่ไม่มีเงินสำรองเลย
- การมีเงินออมยังช่วยเตรียมความพร้อมสำหรับเงินดาวน์ ค่าใช้จ่ายในการซื้อบ้าน และค่าธรรมเนียมที่เกี่ยวข้อง
ธนาคารดูเงินออมอย่างไร?
- อาจพิจารณาเงินฝากและทรัพย์สินที่ผู้กู้มีอยู่
- ดูความสม่ำเสมอในการออมและการบริหารรายรับรายจ่าย
- พิจารณาความสามารถในการรับภาระทางการเงินหากเกิดเหตุฉุกเฉิน
อย่างไรก็ตาม การมีเงินฝากจำนวนมากไม่ได้รับประกันว่าจะได้รับอนุมัติสินเชื่อ เพราะธนาคารยังต้องพิจารณาความสามารถในการชำระหนี้ตามปกติด้วย
6. Conditions: ความมั่นคงของงานและปัจจัยแวดล้อม
- Conditions เป็นการพิจารณาปัจจัยภายนอกและเงื่อนไขที่อาจส่งผลต่อความสามารถในการชำระหนี้ในอนาคต
- ธนาคารอาจดูประเภทอาชีพ ลักษณะการจ้างงาน ความต่อเนื่องของรายได้ และความเสี่ยงที่เกี่ยวข้องกับธุรกิจหรืออุตสาหกรรม
- ภาวะเศรษฐกิจและความมั่นคงของแหล่งรายได้อาจมีผลต่อการประเมินด้วย
ทำงานบริษัทใหญ่หรือเป็นข้าราชการ ได้เปรียบหรือไม่?
- ผู้ที่ทำงานในองค์กรที่มีรายได้มั่นคงอาจแสดงความต่อเนื่องของรายได้ได้ชัดเจน
- ข้าราชการ พนักงานรัฐวิสาหกิจ หรือพนักงานบริษัทที่มีสวัสดิการสินเชื่อร่วมกับธนาคาร อาจมีสิทธิสมัครผลิตภัณฑ์สินเชื่อที่มีเงื่อนไขพิเศษ
- แต่ไม่ได้หมายความว่าผู้ที่ทำงานองค์กรประเภทนี้จะได้รับอนุมัติทุกคน หรือผู้ทำงานบริษัทขนาดเล็กจะเสียเปรียบเสมอไป
อายุงานสำคัญอย่างไร?
- อายุงานช่วยให้ธนาคารพิจารณาความต่อเนื่องและความมั่นคงของรายได้
- บางผลิตภัณฑ์อาจกำหนดอายุงานขั้นต่ำ เช่น 6 เดือนหรือ 1 ปี
- แต่ไม่มีข้อสรุปว่าอายุงานระยะดังกล่าวเป็นเกณฑ์เดียวกันของทุกธนาคาร
- ผู้กู้ควรตรวจสอบเงื่อนไขกับธนาคารที่สนใจโดยตรง
7. Collateral: บ้านที่ซื้อก็ต้องผ่านการประเมิน
- แม้ผู้กู้จะมีรายได้ดี ประวัติชำระหนี้ปกติ และภาระหนี้เหมาะสม แต่หากหลักประกันมีปัญหา ก็อาจส่งผลต่อการอนุมัติสินเชื่อ
- ธนาคารจึงต้องตรวจสอบบ้านหรืออสังหาริมทรัพย์ที่นำมาเป็นหลักประกัน
3 เรื่องสำคัญที่ธนาคารพิจารณา
1. ทำเลและสภาพแวดล้อม
- ที่ตั้งของบ้านมีผลต่อมูลค่าหลักประกันและความสามารถในการขายต่อ
- หากบ้านอยู่ในพื้นที่น้ำท่วมซ้ำซาก มีปัญหาทางเข้าออก หรือมีข้อจำกัดที่ส่งผลต่อการใช้ประโยชน์ อาจมีผลต่อการประเมิน
- ไม่ได้หมายความว่าบ้านในซอยเปลี่ยวหรือพื้นที่เคยน้ำท่วมจะถูกปฏิเสธสินเชื่อโดยอัตโนมัติทุกกรณี
2. ราคาประเมินของธนาคาร
- ราคาซื้อขายที่ตกลงกันอาจไม่เท่ากับราคาประเมินหลักประกัน
- ธนาคารบางแห่งใช้ราคาซื้อขายหรือราคาประเมิน โดยอ้างอิงจำนวนที่ต่ำกว่าในการกำหนดวงเงินกู้ตามเงื่อนไขผลิตภัณฑ์
- หากธนาคารประเมินราคาต่ำกว่าราคาซื้อขาย ผู้กู้อาจต้องเตรียมเงินส่วนต่างเพิ่มขึ้น
- วงเงินกู้ที่ได้รับจริงยังขึ้นอยู่กับหลักเกณฑ์ของธนาคารและความสามารถในการผ่อนชำระด้วย
3. เอกสารสิทธิ์และความถูกต้องของอาคาร
- ตรวจสอบเอกสารสิทธิ์ที่ดินและภาระผูกพันที่เกี่ยวข้อง
- ตรวจสอบความถูกต้องของสิ่งปลูกสร้างและเอกสารอนุญาตตามกรณี
- หากมีการก่อสร้างล้ำแนวเขตหรือมีปัญหาที่ไม่สามารถแก้ไขได้ อาจส่งผลต่อการรับเป็นหลักประกัน
- จึงควรตรวจสอบข้อมูลทรัพย์ก่อนตกลงซื้อขายและยื่นขอสินเชื่อ
8. เตรียมตัวก่อนยื่นกู้บ้าน 3 ขั้นตอน
ในคลิปแนะนำให้เริ่มเตรียมตัวล่วงหน้าประมาณ 3 เดือน ซึ่งเป็นช่วงเวลาสำหรับวางแผนเบื้องต้น ไม่ใช่ระยะเวลารับประกันว่าจะทำให้กู้ผ่าน
ขั้นตอนที่ 1: ตรวจสอบเครดิตบูโรและจัดการหนี้ค้างชำระ
- ขอรายงานข้อมูลเครดิตเพื่อตรวจสอบสถานะบัญชีสินเชื่อต่าง ๆ
- ตรวจสอบว่ามีหนี้ค้างชำระหรือข้อมูลผิดปกติหรือไม่
- หากมีหนี้ค้างชำระ ควรวางแผนชำระหรือเจรจากับเจ้าหนี้ตามความสามารถทางการเงิน
- การลดภาระหนี้เดิมอาจช่วยให้มีความสามารถในการผ่อนบ้านมากขึ้น
- การชำระหนี้ไม่ได้ทำให้ประวัติการค้างชำระเดิมหายไปทันที ต้องรอการปรับปรุงข้อมูลตามรอบและหลักเกณฑ์ที่เกี่ยวข้อง
ขั้นตอนที่ 2: จัดทำรายการเดินบัญชีให้สะท้อนฐานะการเงินจริง
- ควรมีรายการรับเงินและใช้จ่ายที่ตรวจสอบได้
- หลีกเลี่ยงการสร้างรายการโอนเงินหมุนเวียนที่ไม่ได้เกิดจากรายได้หรือธุรกรรมจริง
- วางแผนบริหารเงินให้เพียงพอกับค่าใช้จ่ายประจำและการออม
- การเดินบัญชีที่เป็นระบบช่วยให้จัดเตรียมหลักฐานรายได้ได้ง่ายขึ้น
ขั้นตอนที่ 3: เตรียมเอกสารให้ครบถ้วน
สำหรับพนักงานประจำ เอกสารอาจประกอบด้วย
- สลิปเงินเดือน
- หนังสือรับรองเงินเดือนหรือหนังสือรับรองการทำงาน
- Statement ตามระยะเวลาที่ธนาคารกำหนด
สำหรับผู้ประกอบอาชีพอิสระหรือเจ้าของธุรกิจ อาจต้องเตรียม
- Statement
- หลักฐานแสดงรายได้จากการประกอบธุรกิจ
- เอกสารภาษีหรือเอกสารทางการเงินตามที่ธนาคารกำหนด
ควรตรวจสอบรายการเอกสารกับธนาคารก่อนยื่นกู้ เพราะเอกสารที่ต้องใช้แตกต่างกันตามประเภทอาชีพและผลิตภัณฑ์สินเชื่อ
9. วิธีฝึกความพร้อมในการผ่อนบ้านก่อนยื่นกู้
- ในคลิปแนะนำให้ทดลองออมเงินทุกเดือนเป็นจำนวนใกล้เคียงกับค่างวดบ้านที่คาดว่าจะต้องผ่อน
- วิธีนี้ช่วยให้ผู้กู้ประเมินตนเองได้ว่า หากต้องมีภาระผ่อนบ้านจริง จะสามารถบริหารเงินในแต่ละเดือนได้หรือไม่
- หากออมเงินตามจำนวนเป้าหมายได้อย่างต่อเนื่อง โดยไม่กระทบค่าใช้จ่ายจำเป็น ก็เป็นข้อมูลประกอบการวางแผนซื้อบ้านที่มีประโยชน์
- แต่การออมในลักษณะนี้ไม่ได้หมายความว่าธนาคารจะนำมาให้คะแนนพิเศษหรืออนุมัติสินเชื่อโดยอัตโนมัติ
จำเป็นต้องเหลือเงินไว้ในบัญชีเงินเดือนหรือไม่?
- ผู้กู้ควรมีการบริหารเงินให้เหมาะสม ไม่ใช้จ่ายจนไม่มีเงินสำรอง
- แต่ไม่มีหลักเกณฑ์ทั่วไปว่าการถอนเงินออกจากบัญชีในวันเงินเดือนออกจะทำให้ธนาคารปฏิเสธสินเชื่อเสมอไป
- สิ่งสำคัญคือแสดงรายได้จริง ภาระหนี้ และความสามารถในการผ่อนชำระได้อย่างชัดเจน
สรุป เงินเดือนสูงไม่ได้หมายความว่าจะกู้บ้านผ่านเสมอไป
- การอนุมัติสินเชื่อบ้านไม่ได้พิจารณาจากรายได้เพียงอย่างเดียว
- ธนาคารอาจใช้หลัก 5 Cs เพื่อประเมินประวัติการชำระหนี้ ความสามารถในการผ่อน เงินออม หลักประกัน และปัจจัยแวดล้อม
- ผู้ที่มีรายได้สูงแต่ภาระหนี้เดิมมาก อาจมีความสามารถในการกู้บ้านน้อยกว่าที่คาดไว้
- ประวัติเครดิตบูโรมีความสำคัญ แต่การมีประวัติค้างชำระไม่ได้หมายความว่าจะถูกปฏิเสธทุกธนาคารโดยอัตโนมัติ
- การจัดเตรียมเอกสารรายได้ ลดภาระหนี้ และวางแผนเงินออมล่วงหน้าช่วยเพิ่มความพร้อมก่อนยื่นสินเชื่อ
- ควรตรวจสอบทั้งคุณสมบัติผู้กู้และความเหมาะสมของบ้านที่จะนำมาเป็นหลักประกัน
การกู้บ้านให้มีโอกาสได้รับอนุมัติ ไม่ใช่แค่การมีเงินเดือนสูง แต่ต้องแสดงให้ธนาคารเห็นว่ามีรายได้ที่ตรวจสอบได้ ภาระหนี้เหมาะสม และมีความสามารถในการผ่อนชำระอย่างต่อเนื่อง
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ