อย่าเพิ่งซื้อบ้านหลุดธนาคาร ถ้ายังแยก NPA กับ NPL ไม่ออก
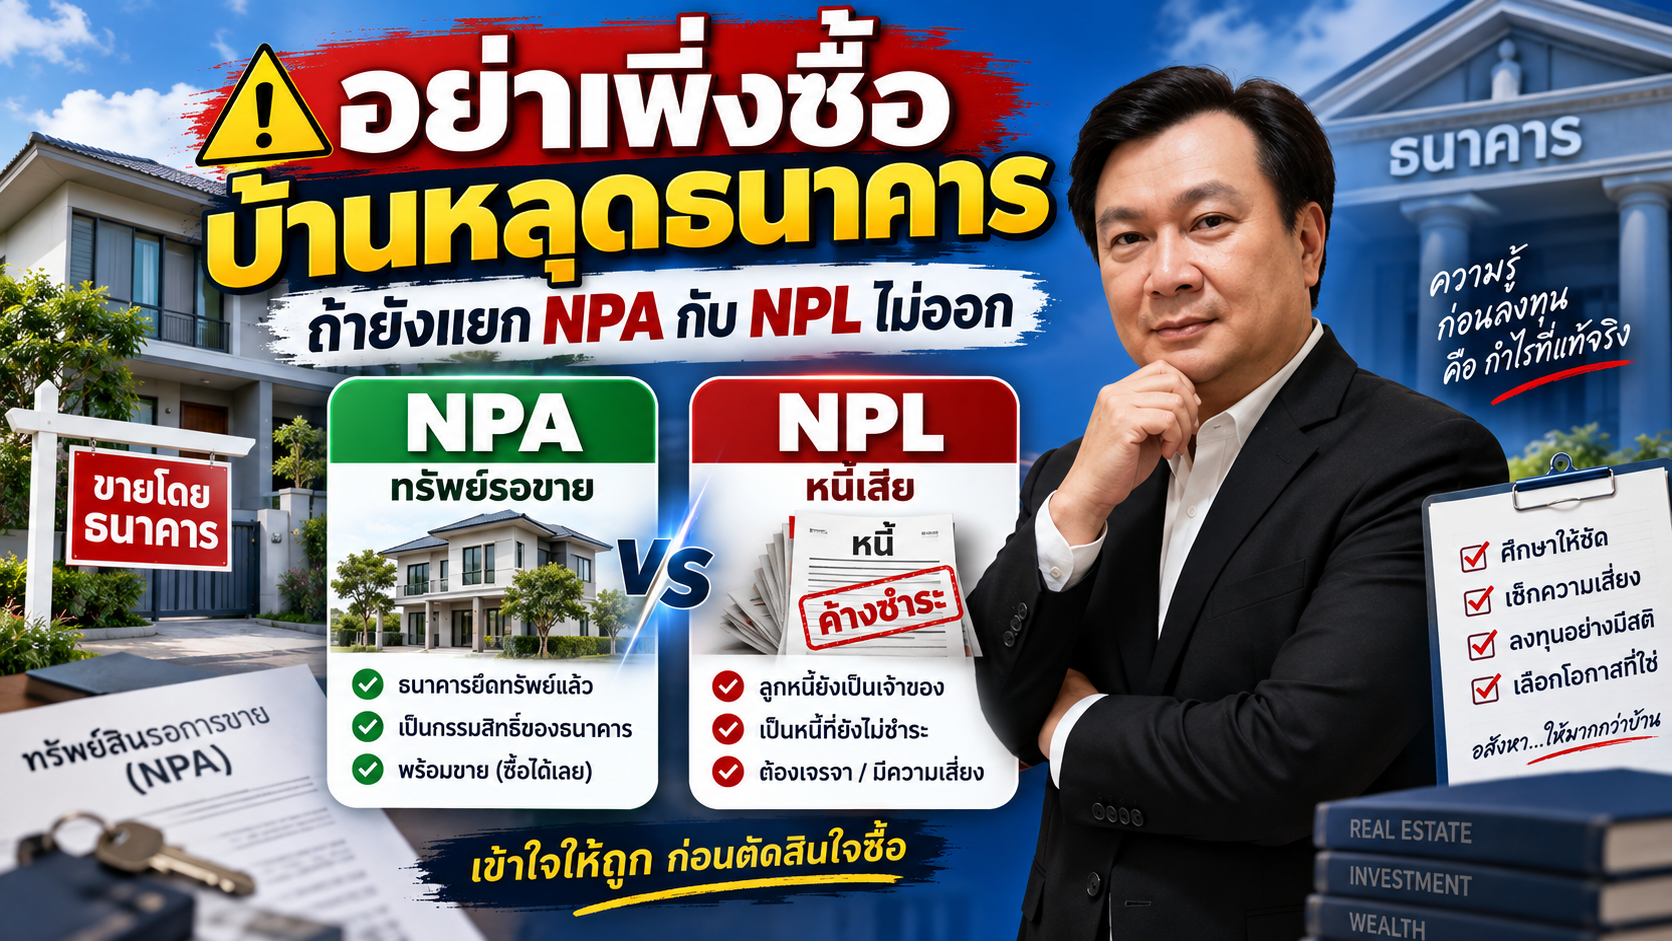
อธิบายความแตกต่างระหว่าง NPA และ NPL ที่ผู้สนใจซื้อบ้านหลุดธนาคารควรรู้ พร้อมตัวอย่างเปรียบเทียบราคาซื้อ ค่าซ่อม และต้นทุนรวม เพื่อช่วยให้ผู้ซื้อบ้านและนักลงทุนประเมินความคุ้มค่าก่อนตัดสินใจซื้ออสังหาริมทรัพย์
ก่อนซื้อบ้านหลุดธนาคาร ต้องรู้จัก NPA และ NPL
- หลายคนสนใจซื้อบ้านหลุดธนาคาร เพราะมองว่าเป็นโอกาสได้บ้านราคาถูกกว่าตลาด หรือซื้อมารีโนเวทเพื่อขายต่อทำกำไร
- แต่ก่อนตัดสินใจซื้อ สิ่งสำคัญคือต้องเข้าใจความแตกต่างระหว่าง NPA และ NPL เพราะทั้งสองคำมีความหมายไม่เหมือนกัน และเกี่ยวข้องกับสถานะของหนี้และกรรมสิทธิ์ในทรัพย์สิน
- นอกจากนี้ บ้านที่ประกาศขายในราคาถูกก็ไม่ได้หมายความว่าจะเป็นการลงทุนที่คุ้มค่าเสมอไป หากไม่ได้คำนวณค่าซ่อมแซมและค่าใช้จ่ายอื่น ๆ ให้ครบถ้วน
NPL คืออะไร?
NPL ย่อมาจาก Non-Performing Loan หมายถึงสินเชื่อด้อยคุณภาพ หรือหนี้ที่ไม่ก่อให้เกิดรายได้ตามหลักเกณฑ์ที่เกี่ยวข้อง
- อธิบายง่าย ๆ คือ หนี้ที่ลูกหนี้ไม่สามารถชำระคืนได้ตามเงื่อนไข จนกลายเป็นหนี้ที่มีปัญหา
- NPL เป็นสถานะของหนี้ ไม่ใช่ประเภทของบ้านหรืออสังหาริมทรัพย์
- บ้านหรือที่ดินที่ใช้เป็นหลักประกันของหนี้ NPL อาจยังมีชื่อเจ้าของเดิมเป็นผู้ถือกรรมสิทธิ์
- แม้ธนาคารจะเป็นเจ้าหนี้หรือเป็นผู้รับจำนอง ก็ไม่ได้หมายความว่าธนาคารเป็นเจ้าของกรรมสิทธิ์ในบ้านหลังนั้นแล้ว
ดังนั้น หากพบข้อมูลเกี่ยวกับทรัพย์ที่เป็นหลักประกันหนี้ NPL ต้องเข้าใจก่อนว่าเป็นเรื่องของหนี้ที่มีปัญหา ไม่ใช่บ้านที่ธนาคารได้กรรมสิทธิ์มาและสามารถขายให้ผู้ซื้อได้ทันทีเสมอไป
NPA คืออะไร?
NPA ย่อมาจาก Non-Performing Asset หมายถึงสินทรัพย์ด้อยคุณภาพ ซึ่งในบริบทของอสังหาริมทรัพย์ที่ธนาคารนำออกจำหน่าย มักเรียกว่า ทรัพย์สินรอการขาย
- เป็นอสังหาริมทรัพย์ที่ธนาคารหรือบริษัทบริหารสินทรัพย์ได้กรรมสิทธิ์มาแล้วตามกระบวนการที่กฎหมายรับรอง เช่น การรับโอนกรรมสิทธิ์หรือการซื้อทรัพย์จากการขายทอดตลาด
- ทรัพย์เหล่านี้อาจเป็นบ้านเดี่ยว ทาวน์โฮม คอนโด หรือที่ดิน
- ธนาคารหรือบริษัทบริหารสินทรัพย์สามารถนำทรัพย์ที่ตนถือกรรมสิทธิ์ออกเสนอขายได้ตามหลักเกณฑ์และเงื่อนไขของผู้ขาย
- อย่างไรก็ตาม การเป็นทรัพย์ NPA ไม่ได้หมายความว่าทุกหลังจะพร้อมเข้าอยู่อาศัยทันที ผู้ซื้อยังต้องตรวจสอบสภาพทรัพย์ สถานะการครอบครอง และเงื่อนไขการซื้อขายก่อนตัดสินใจ
NPA กับ NPL ต่างกันอย่างไร?
- NPL คือหนี้ที่มีปัญหา โดยบ้านที่เป็นหลักประกันอาจยังมีกรรมสิทธิ์เป็นของเจ้าของเดิม
- NPA คือทรัพย์สินรอการขาย ที่ธนาคารหรือบริษัทบริหารสินทรัพย์ได้กรรมสิทธิ์มาแล้วและนำออกเสนอขาย
- ความแตกต่างสำคัญจึงอยู่ที่ว่า กำลังพูดถึงสถานะของหนี้ หรือกำลังพูดถึงอสังหาริมทรัพย์ที่ผู้ขายถือกรรมสิทธิ์อยู่
การเข้าใจความแตกต่างนี้ช่วยให้ผู้ซื้อรู้ว่ากำลังพิจารณาทรัพย์ประเภทใด และควรตรวจสอบข้อมูลอะไรบ้างก่อนตัดสินใจซื้อ
บ้าน NPA ราคาถูกกว่าตลาดเสมอไปจริงหรือ?
- หลายคนเข้าใจว่าบ้านหลุดธนาคารหรือบ้าน NPA จะต้องมีราคาถูกกว่าบ้านทั่วไป
- แต่ความจริงแล้ว ไม่ใช่บ้าน NPA ทุกหลังจะมีต้นทุนต่ำกว่าบ้านในตลาด
- บางหลังมีราคาประกาศขายน่าสนใจ แต่สภาพบ้านทรุดโทรม ต้องซ่อมแซมหลายจุด ทำให้ต้นทุนรวมสูงกว่าที่คิด
- จึงไม่ควรเปรียบเทียบเฉพาะราคาประกาศขาย แต่ต้องนำค่าซ่อมและค่าใช้จ่ายที่เกี่ยวข้องมาพิจารณาร่วมด้วย
ตัวอย่างเปรียบเทียบต้นทุนบ้าน NPA กับบ้านทั่วไป
สมมติว่ากำลังเปรียบเทียบบ้านสองหลังในตลาด
บ้านหลังที่ 1 : บ้าน NPA
- ราคาประกาศขาย 1,850,000 บาท
- สภาพบ้านต้องปรับปรุงและซ่อมแซม
- ประมาณการค่าซ่อม 250,000 บาท
- รวมราคาซื้อและค่าซ่อม 2,100,000 บาท
บ้านหลังที่ 2 : บ้านในตลาดทั่วไป
- ราคาขาย 2,000,000 บาท
- สภาพบ้านดี พร้อมเข้าอยู่อาศัย
- ไม่จำเป็นต้องซ่อมแซมครั้งใหญ่ตามสมมติฐาน
ผลการเปรียบเทียบ
- บ้าน NPA มีราคาประกาศขายต่ำกว่าบ้านทั่วไป 150,000 บาท
- แต่เมื่อรวมค่าซ่อมแล้ว บ้าน NPA มีต้นทุนเบื้องต้น 2,100,000 บาท
- ขณะที่บ้านทั่วไปมีราคาซื้อ 2,000,000 บาท
- เท่ากับบ้าน NPA มีต้นทุนสูงกว่า 100,000 บาท แม้ราคาประกาศขายตอนแรกจะถูกกว่าก็ตาม
- ตัวเลขนี้เป็นเพียงตัวอย่างสมมติ และยังไม่รวมค่าใช้จ่ายอื่น ๆ ที่อาจเกิดขึ้นกับบ้านแต่ละหลัง
ตัวอย่างนี้แสดงให้เห็นว่า บ้านที่ราคาซื้อถูกกว่า ไม่จำเป็นต้องมีต้นทุนรวมถูกกว่าเสมอไป
นักลงทุนซื้อบ้านมารีโนเวทขาย ควรคิดอย่างไร?
สำหรับผู้ที่ลงทุนซื้อบ้านมือสองมารีโนเวทแล้วขายต่อ สิ่งสำคัญไม่ใช่การมองหาบ้าน NPA เพียงอย่างเดียว แต่ต้องมองหาทรัพย์ที่มีต้นทุนรวมเหมาะสมเมื่อเทียบกับมูลค่าตลาด
- บ้าน NPA บางหลังอาจซื้อได้ในราคาน่าสนใจ แต่หากต้องปรับปรุงครั้งใหญ่ ก็อาจทำให้ต้นทุนเพิ่มขึ้นมาก
- ในทางกลับกัน บ้านในตลาดทั่วไปที่เจ้าของต้องการขายเร่งด่วน อาจมีราคาขายเหมาะสมและสภาพดีกว่า
- หากซื้อบ้านทั่วไปได้ในราคาที่เหมาะสมและใช้ค่าปรับปรุงน้อยกว่า ก็อาจสร้างส่วนต่างหรือกำไรจากการขายต่อได้มากกว่าบ้าน NPA บางหลัง
- ดังนั้น นักลงทุนไม่ควรจำกัดว่าต้องซื้อเฉพาะทรัพย์หลุดธนาคาร แต่ควรเปรียบเทียบโอกาสจากบ้านทุกประเภทที่มีความคุ้มค่า
ต้นทุนที่แท้จริงของการลงทุนอสังหาริมทรัพย์มีอะไรบ้าง?
การคิดต้นทุนซื้อบ้านเพื่อลงทุน ไม่ควรมองเฉพาะราคาซื้อ แต่ควรพิจารณาองค์ประกอบสำคัญดังนี้
1. ราคาซื้อทรัพย์
- เป็นจำนวนเงินที่ต้องจ่ายเพื่อซื้อบ้านหรืออสังหาริมทรัพย์ ซึ่งถือเป็นต้นทุนเริ่มต้นของการลงทุน
2. ค่าซ่อมแซมและรีโนเวท
- บ้านที่มีสภาพทรุดโทรมอาจต้องใช้งบประมาณซ่อมแซมสูง
- ควรประเมินค่าซ่อมให้ใกล้เคียงความเป็นจริงก่อนตัดสินใจซื้อ
3. ค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้อง
- นอกจากราคาซื้อและค่าซ่อมแล้ว ยังอาจมีค่าใช้จ่ายเพิ่มเติมที่ต้องนำมารวมในการคำนวณต้นทุน
- หากมองข้ามค่าใช้จ่ายเหล่านี้ อาจทำให้คาดการณ์กำไรสูงกว่าความเป็นจริง
4. ระยะเวลาในการถือครองและรอขาย
- การซื้อบ้านมารีโนเวทขายต่ออาจต้องใช้เวลาปรับปรุง ทำการตลาด และรอผู้ซื้อ
- ระยะเวลาที่เพิ่มขึ้นอาจทำให้มีค่าใช้จ่ายในการถือครองทรัพย์เพิ่มตามไปด้วย
5. ความเสี่ยงในการลงทุน
- ต้องเผื่อความเสี่ยงจากค่าซ่อมที่สูงกว่าประมาณการ หรือการขายบ้านได้ช้ากว่าที่คาด
- ความเสี่ยงเหล่านี้อาจกระทบต่อผลตอบแทนและกำไรที่คาดว่าจะได้รับ
ดังนั้น การวิเคราะห์ความคุ้มค่าควรพิจารณาราคาซื้อ ค่าซ่อม ค่าใช้จ่ายอื่น ระยะเวลาถือครอง และความเสี่ยงร่วมกัน ไม่ใช่ดูเพียงส่วนต่างระหว่างราคาซื้อกับราคาขายที่คาดหวัง
3 เรื่องสำคัญที่ต้องจำก่อนซื้อบ้านหลุดธนาคาร
1. NPL คือสถานะของหนี้ ไม่ใช่กรรมสิทธิ์ในบ้าน
- เป็นหนี้ที่มีปัญหา โดยบ้านที่เป็นหลักประกันอาจยังเป็นกรรมสิทธิ์ของเจ้าของเดิม
2. NPA คือทรัพย์สินรอการขาย
- เป็นอสังหาริมทรัพย์ที่ธนาคารหรือบริษัทบริหารสินทรัพย์ได้กรรมสิทธิ์มาแล้ว และสามารถนำออกเสนอขายภายใต้เงื่อนไขที่กำหนด
3. ต้องเปรียบเทียบต้นทุนรวมกับมูลค่าตลาด
- อย่าตัดสินใจซื้อเพียงเพราะเห็นว่าราคาประกาศขายถูก
- ต้องนำค่าซ่อมและค่าใช้จ่ายต่าง ๆ มาคำนวณร่วมด้วย
- สำหรับการลงทุน ควรประเมินว่าต้นทุนรวมยังต่ำกว่ามูลค่าตลาดเพียงพอที่จะรองรับความเสี่ยงและสร้างผลตอบแทนที่คุ้มค่าหรือไม่
สรุป ซื้อบ้านหลุดธนาคารต้องดูความคุ้มค่ามากกว่าราคาถูก
- การเข้าใจความแตกต่างระหว่าง NPA และ NPL เป็นพื้นฐานสำคัญก่อนพิจารณาซื้อทรัพย์ที่เกี่ยวข้องกับหนี้เสียหรือทรัพย์สินรอการขายของธนาคาร
- บ้าน NPA ไม่ได้ถูกกว่าตลาดทุกหลัง และบ้านในตลาดทั่วไปก็ไม่ได้มีความคุ้มค่าน้อยกว่าเสมอไป
- สิ่งที่ควรให้ความสำคัญที่สุดคือราคาซื้อ สภาพบ้าน งบซ่อมแซม ค่าใช้จ่ายทั้งหมด และมูลค่าตลาดที่เหมาะสม
- ไม่ว่าจะซื้อเพื่ออยู่อาศัยหรือซื้อมารีโนเวทขายต่อ ควรประเมินต้นทุนและความเสี่ยงให้รอบด้านก่อนตัดสินใจ เพื่อไม่ให้บ้านที่ดูเหมือนราคาถูกกลายเป็นภาระค่าใช้จ่ายที่สูงกว่าที่คาดไว้
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ