ทำไมธนาคาร ให้กู้ไม่เต็ม?
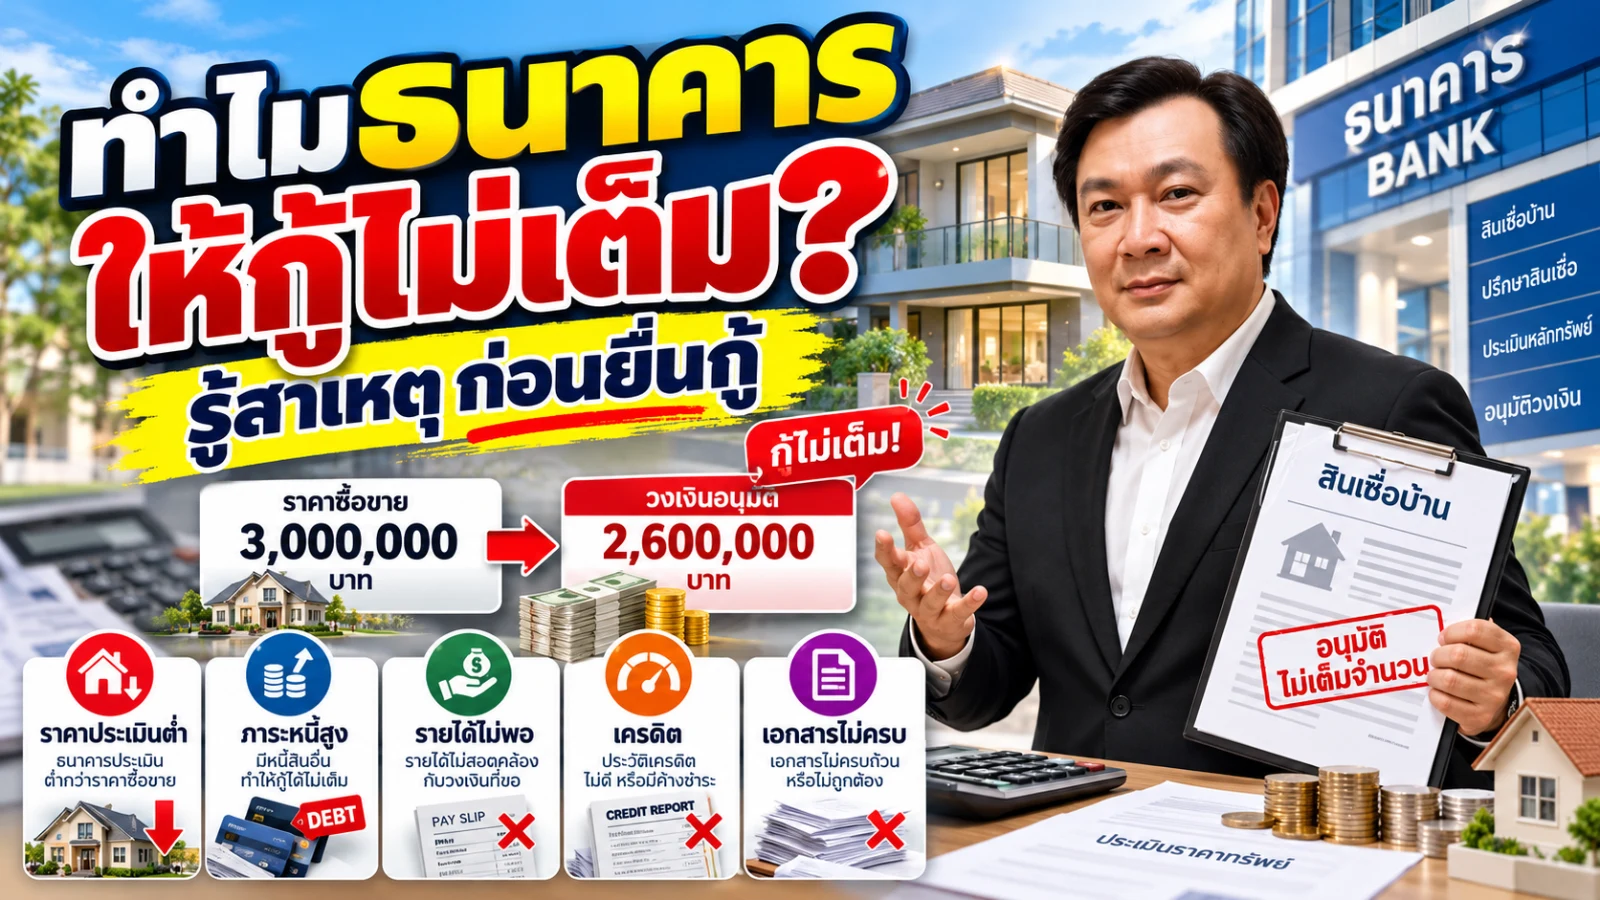
คลิปอธิบายสาเหตุที่ธนาคารอนุมัติสินเชื่อบ้านแล้ว แต่วงเงินกลับไม่ถึงราคาซื้อขาย ทั้งเรื่องราคาประเมิน ภาระหนี้ และเกณฑ์ LTV พร้อมแนวทางแก้ไขและการเตรียมเงินส่วนต่างสำหรับผู้ที่กำลังซื้อบ้าน
1.ราคาขาย ราคาประเมิน และวงเงินอนุมัติ ไม่ใช่ตัวเลขเดียวกัน — ราคาขายคือราคาที่ผู้ซื้อและผู้ขายตกลงกัน ส่วนราคาประเมินเป็นมูลค่าหลักประกันที่ธนาคารใช้พิจารณา และวงเงินอนุมัติขึ้นอยู่กับเงื่อนไขสินเชื่อร่วมกับความสามารถผ่อนชำระของผู้กู้
2.ราคาประเมินบ้านต่ำกว่าราคาที่ตกลงซื้อขาย — ธนาคารอาจประเมินหลักประกันต่ำกว่าราคาขายจากสภาพบ้าน ทำเล ราคาตลาด หรือสภาพคล่องในการซื้อขาย โดยเฉพาะบ้านมือสองที่ผ่านการรีโนเวท ซึ่งต้นทุนปรับปรุงอาจไม่สะท้อนในราคาประเมินทั้งหมด
3.ผู้กู้มีรายได้ไม่เพียงพอ หรือมีภาระหนี้เดิมมาก — แม้ราคาประเมินบ้านจะเพียงพอ แต่ภาระผ่อนรถ บัตรเครดิต สินเชื่ออื่น หรือรายได้ที่ไม่สามารถพิสูจน์ได้ชัดเจน อาจทำให้ธนาคารอนุมัติวงเงินต่ำกว่าที่ขอ
4.เกณฑ์ LTV และนโยบายสินเชื่อ ไม่ได้แปลว่ากู้ได้เต็มราคาขาย — แม้มีมาตรการผ่อนคลายเพดาน LTV สูงสุด 100% สำหรับกรณีที่เข้าเงื่อนไข แต่ธนาคารยังต้องพิจารณามูลค่าหลักประกันและความสามารถในการชำระหนี้ จึงไม่ได้หมายความว่าทุกคนจะกู้ได้เต็มราคาบ้าน
5.ตัวอย่างคำนวณ: กู้ผ่านแล้วต้องเตรียมเงินเพิ่มเท่าไร — หากบ้านขาย 3 ล้านบาท ธนาคารประเมิน 2.7 ล้านบาท และสมมติอนุมัติวงเงิน 90% ของราคาประเมิน ผู้ซื้อจะกู้ได้ 2.43 ล้านบาท และต้องเตรียมเงินส่วนตัวรวม 570,000 บาท โดยยังไม่รวมค่าใช้จ่ายอื่น
6.กู้บ้านผ่านแต่วงเงินไม่ถึง มีทางแก้อย่างไร — ควรสอบถามสาเหตุจากธนาคารก่อน อาจพิจารณาขอทบทวนราคาประเมิน ยื่นกู้กับสถาบันการเงินอื่น ลดภาระหนี้ เพิ่มผู้กู้ร่วม หรือเจรจาราคากับผู้ขาย โดยเลือกวิธีที่ไม่สร้างภาระทางการเงินเกินตัว
7.ป้องกันปัญหาวงเงินกู้ไม่ถึงราคาขาย ตั้งแต่ก่อนทำสัญญา — ผู้ซื้อควรประเมินความสามารถในการกู้ เตรียมเงินสำรอง และตกลงเงื่อนไขเกี่ยวกับสินเชื่อและเงินมัดจำให้ชัดเจน ส่วนผู้ขายควรตั้งราคาให้สอดคล้องกับตลาดเพื่อลดปัญหาการซื้อขายไม่สำเร็จ
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ