ซื้อบ้าน ระวังเงินไม่พอ วันโอนกรรมสิทธิ!
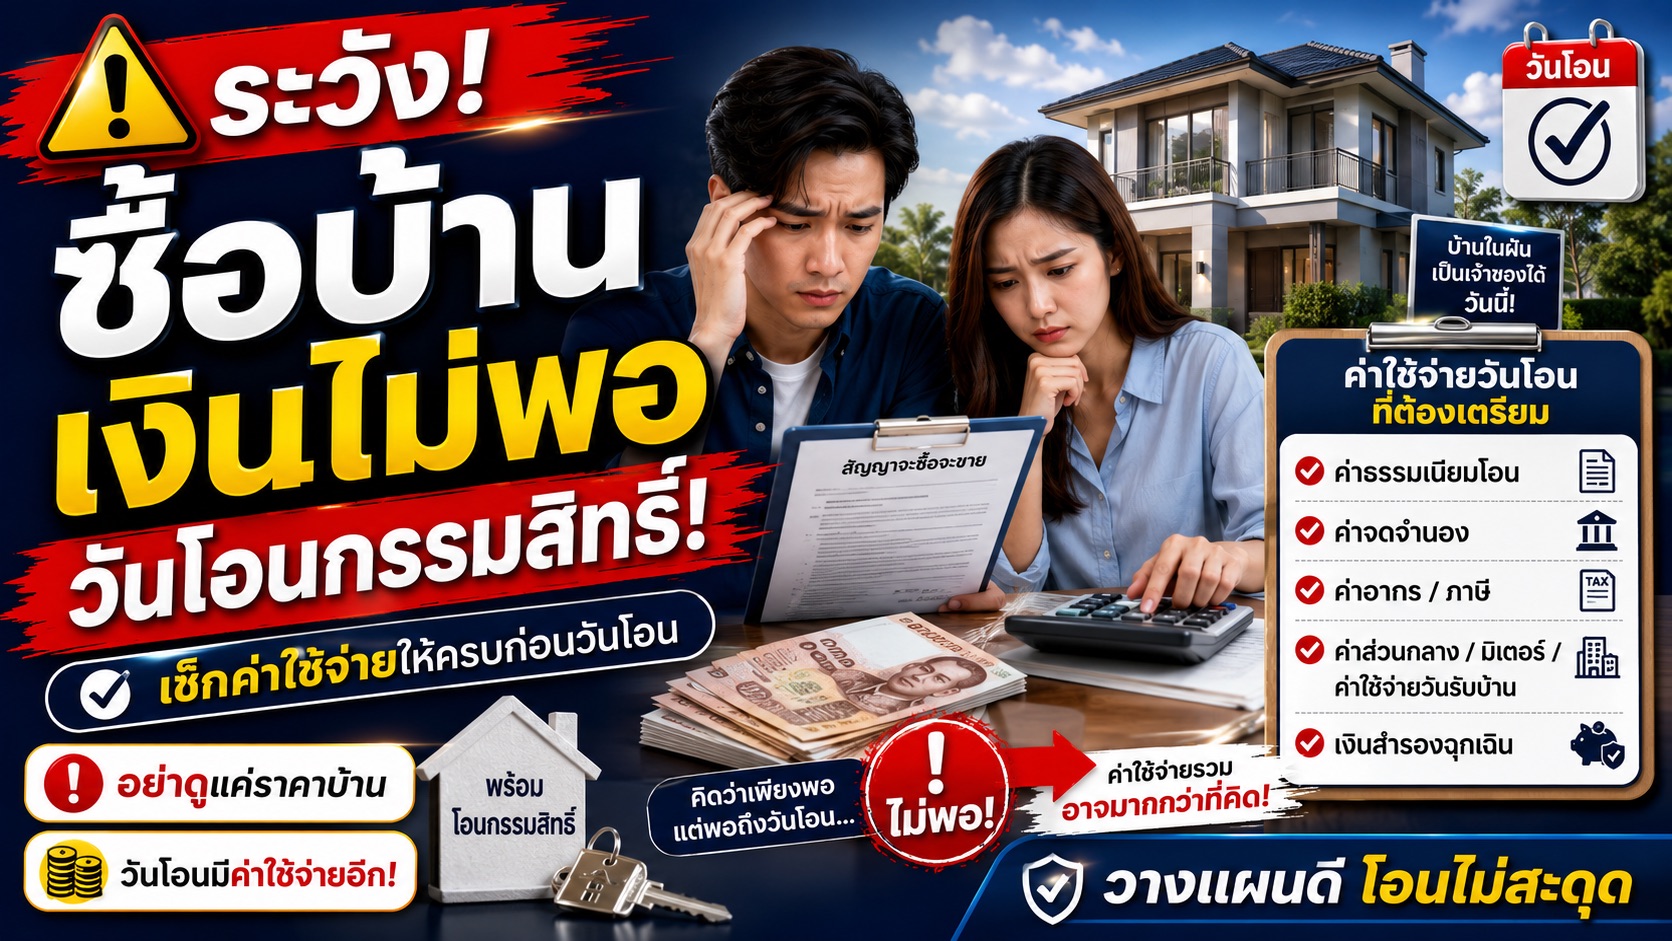
อธิบายค่าใช้จ่ายสำคัญ 5 รายการในวันโอนกรรมสิทธิ์บ้าน ทั้งค่าธรรมเนียมโอน ภาษีธุรกิจเฉพาะ อากรแสตมป์ ภาษีเงินได้หัก ณ ที่จ่าย และค่าจดจำนอง พร้อมแนวทางแบ่งค่าใช้จ่ายระหว่างผู้ซื้อกับผู้ขาย และวิธีคำนวณเงินที่ต้องเตรียมล่วงหน้า
ซื้อขายบ้าน ระวังเงินไม่พอในวันโอนกรรมสิทธิ์
- การซื้อขายบ้านไม่ได้มีค่าใช้จ่ายเฉพาะราคาบ้านที่ผู้ซื้อและผู้ขายตกลงกันเท่านั้น
- เมื่อถึงวันโอนกรรมสิทธิ์ที่สำนักงานที่ดิน ยังมีค่าธรรมเนียมและภาษีที่ต้องชำระเพิ่มเติม
- หากไม่ได้คำนวณค่าใช้จ่ายไว้ล่วงหน้า อาจทำให้เตรียมเงินมาไม่เพียงพอ และต้องเลื่อนการโอนกรรมสิทธิ์ออกไป
- ก่อนทำสัญญาจะซื้อจะขายจึงควรตรวจสอบค่าใช้จ่ายหลัก 5 รายการ และตกลงให้ชัดเจนว่าใครเป็นผู้รับผิดชอบ
1. ค่าธรรมเนียมการโอนกรรมสิทธิ์
- อัตราค่าธรรมเนียมการโอนตามหลักเกณฑ์ทั่วไปคือ 2% ของราคาประเมินทุนทรัพย์
- ในการซื้อขายบ้าน ผู้ซื้อและผู้ขายมักตกลงแบ่งค่าธรรมเนียมกันคนละครึ่ง
- หากใช้อัตราปกติ 2% และตกลงแบ่งครึ่ง แต่ละฝ่ายจะรับผิดชอบ 1% ของราคาประเมิน
- อย่างไรก็ตาม คู่สัญญาสามารถตกลงให้ฝ่ายใดฝ่ายหนึ่งรับผิดชอบมากกว่าหรือออกค่าโอนทั้งหมดได้
มาตรการลดค่าโอนในปี 2569
- ตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 มีมาตรการลดค่าธรรมเนียมการโอนเหลือ 0.01% สำหรับที่อยู่อาศัยที่เข้าเงื่อนไข
- ครอบคลุมการซื้อขายบ้านพร้อมที่ดินและที่อยู่อาศัยประเภทที่กำหนด โดยราคาซื้อขายและราคาประเมินทุนทรัพย์ต้องไม่เกิน 7 ล้านบาท
- ผู้ซื้อที่ใช้สิทธิต้องเป็นบุคคลธรรมดาสัญชาติไทย
- จึงควรตรวจสอบว่าบ้านที่ซื้อขายเข้าเงื่อนไขมาตรการหรือไม่ ก่อนคำนวณค่าใช้จ่ายวันโอน
2. ภาษีธุรกิจเฉพาะ 3.3%
- ภาษีธุรกิจเฉพาะเป็นภาษีที่ผู้ขายอสังหาริมทรัพย์บางกรณีต้องเสีย
- อัตรารวมภาษีท้องถิ่นอยู่ที่ 3.3% ของราคาซื้อขายจริงหรือราคาประเมินทุนทรัพย์ แล้วแต่จำนวนใดสูงกว่า
- สำหรับการขายอสังหาริมทรัพย์ของบุคคลธรรมดา หากขายภายใน 5 ปีนับจากวันที่ได้มา โดยทั่วไปอาจเข้าข่ายต้องเสียภาษีธุรกิจเฉพาะ
- แต่กฎหมายมีข้อยกเว้นบางกรณี เช่น การขายอสังหาริมทรัพย์ที่ได้มาทางมรดก หรือการขายบ้านที่เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญและผู้ขายมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปีตามเงื่อนไขกฎหมาย
- ผู้ขายจึงควรตรวจสอบข้อมูลการถือครองและข้อยกเว้นก่อนคำนวณภาษี
3. อากรแสตมป์ 0.5%
- หากการขายอสังหาริมทรัพย์ไม่ต้องเสียภาษีธุรกิจเฉพาะ โดยทั่วไปอาจต้องเสียอากรแสตมป์แทน
- อัตราอากรแสตมป์คือ 0.5% หรือ 1 บาทต่อทุก 200 บาทหรือเศษของ 200 บาท
- คำนวณจากราคาซื้อขายจริงหรือราคาประเมินทุนทรัพย์ แล้วแต่ราคาใดสูงกว่า
- หากการขายรายการนั้นต้องเสียภาษีธุรกิจเฉพาะ จะได้รับยกเว้นอากรแสตมป์สำหรับรายการเดียวกัน
ข้อควรจำ: ภาษีธุรกิจเฉพาะกับอากรแสตมป์ไม่ได้เป็นค่าใช้จ่ายที่ต้องจ่ายพร้อมกันทั้งสองรายการในการซื้อขายครั้งเดียวกันตามปกติ
4. ภาษีเงินได้หัก ณ ที่จ่าย
- ภาษีเงินได้หัก ณ ที่จ่ายเป็นภาษีที่เกี่ยวข้องกับรายได้จากการขายอสังหาริมทรัพย์
- สำหรับผู้ขายที่เป็นบุคคลธรรมดา การคำนวณใช้ราคาประเมินทุนทรัพย์เป็นฐานตามหลักเกณฑ์ของกรมสรรพากร
- จำนวนภาษีขึ้นอยู่กับวิธีได้มาของอสังหาริมทรัพย์ จำนวนปีที่ถือครอง และค่าใช้จ่ายที่กฎหมายให้หัก
- จากนั้นจึงคำนวณตามอัตราภาษีที่เกี่ยวข้อง
- จึงไม่สามารถนำอัตรา 5–35% ไปคูณกับราคาบ้านโดยตรงเพื่อหาภาษีที่ต้องจ่ายได้
ใครต้องรับผิดชอบ?
- โดยหลักภาษีดังกล่าวเป็นภาระภาษีของผู้ขาย
- หากคู่สัญญาตกลงให้ผู้ซื้อออกเงินชำระแทน ต้องพิจารณาข้อตกลงและผลทางภาษีที่เกี่ยวข้องให้ชัดเจน
5. ค่าจดทะเบียนจำนอง
- หากผู้ซื้อขอสินเชื่อธนาคารและนำบ้านไปจดทะเบียนจำนอง จะมีค่าธรรมเนียมจดจำนอง
- อัตราปกติอยู่ที่ 1% ของวงเงินจำนอง ตามหลักเกณฑ์ที่กำหนด
- โดยทั่วไปผู้ซื้อที่กู้เงินเป็นผู้รับผิดชอบค่าใช้จ่ายรายการนี้ เว้นแต่มีข้อตกลงเป็นอย่างอื่น
- หากซื้อบ้านด้วยเงินสดและไม่มีการจดจำนองใหม่ ก็ไม่มีค่าจดทะเบียนจำนองจากการกู้ซื้อครั้งนั้น
มาตรการลดค่าจดจำนอง
- ในช่วงวันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 มีมาตรการลดค่าจดทะเบียนจำนองเหลือ 0.01% สำหรับธุรกรรมที่เข้าเงื่อนไข
- ต้องเป็นการจดจำนองที่เกี่ยวเนื่องกับการโอนอสังหาริมทรัพย์ในคราวเดียวกัน และวงเงินจำนองต้องไม่เกิน 7 ล้านบาท
- ผู้ซื้อจึงควรตรวจสอบสิทธิในการใช้มาตรการกับสำนักงานที่ดินและธนาคารก่อนวันโอน
6. สรุปค่าใช้จ่ายวันโอน ใครเป็นผู้จ่าย?
แนวทางที่พบได้ทั่วไปในการซื้อขายบ้านมีดังนี้
- ค่าธรรมเนียมการโอน: ผู้ซื้อและผู้ขายแบ่งกันคนละครึ่ง หรือเป็นไปตามข้อตกลง
- ภาษีธุรกิจเฉพาะ: โดยหลักเป็นภาระภาษีของผู้ขาย เมื่อเข้าเงื่อนไข
- อากรแสตมป์: โดยหลักเป็นภาระของผู้ขาย เมื่อรายการนั้นต้องเสียอากร
- ภาษีเงินได้หัก ณ ที่จ่าย: เป็นภาษีที่เกี่ยวข้องกับเงินได้ของผู้ขาย
- ค่าจดจำนอง: โดยทั่วไปผู้ซื้อที่กู้ธนาคารรับผิดชอบ
ทั้งนี้ คู่สัญญาอาจตกลงให้ฝ่ายหนึ่งออกเงินชำระรายการต่าง ๆ แทนอีกฝ่ายได้ โดยต้องพิจารณากฎหมายภาษีและระบุข้อตกลงให้ชัดเจน
7. ป้องกันเงินไม่พอวันโอน ต้องทำอย่างไร?
ตกลงค่าใช้จ่ายตั้งแต่วันทำสัญญา
- ระบุในสัญญาจะซื้อจะขายว่าใครเป็นผู้รับผิดชอบค่าธรรมเนียมการโอน
- กำหนดผู้รับผิดชอบภาษีเงินได้ ภาษีธุรกิจเฉพาะหรืออากรแสตมป์
- ระบุผู้รับผิดชอบค่าจดจำนองหากมีการกู้ซื้อ
- หลีกเลี่ยงการใช้ข้อความกว้าง ๆ เช่น "ค่าใช้จ่ายวันโอนทั้งหมดหารครึ่ง" หากทั้งสองฝ่ายไม่ได้ตั้งใจแบ่งภาษีของผู้ขายด้วย
คำนวณค่าใช้จ่ายล่วงหน้าก่อนวันโอน
- เตรียมข้อมูลราคาซื้อขาย ราคาประเมิน และข้อมูลการได้มาของทรัพย์
- ตรวจสอบระยะเวลาถือครองและเงื่อนไขภาษีของผู้ขาย
- ใช้ระบบ e-QLands Plus ของกรมที่ดินเพื่อประมาณค่าใช้จ่ายในการทำนิติกรรม
- ตรวจสอบยอดกับสำนักงานที่ดินก่อนวันนัดโอนอีกครั้ง เพราะยอดคำนวณออนไลน์เป็นข้อมูลเบื้องต้น
สรุป ซื้อขายบ้านต้องเตรียมเงินวันโอนให้ครบ
- การโอนกรรมสิทธิ์บ้านมีค่าใช้จ่ายหลายรายการ ไม่ใช่เฉพาะค่าธรรมเนียมโอน 2%
- ผู้ขายควรตรวจสอบภาษีเงินได้และภาษีธุรกิจเฉพาะหรืออากรแสตมป์
- ผู้ซื้อที่กู้ธนาคารควรตรวจสอบค่าจดจำนองและสิทธิในการลดค่าธรรมเนียม
- ควรตกลงผู้รับผิดชอบค่าใช้จ่ายให้ชัดเจนตั้งแต่ทำสัญญาจะซื้อจะขาย
- ก่อนวันโอนควรคำนวณและตรวจสอบยอดเงินที่ต้องชำระกับสำนักงานที่ดิน
การเตรียมเงินวันโอนให้เพียงพอเริ่มต้นจากการรู้ค่าใช้จ่ายทั้งหมดล่วงหน้า และตกลงให้ชัดเจนว่าใครเป็นผู้จ่าย เพื่อให้การซื้อขายบ้านดำเนินไปอย่างราบรื่น
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ