กู่ร่วมดีไหม ข้อดีและข้อเสียที่ต้องรู้
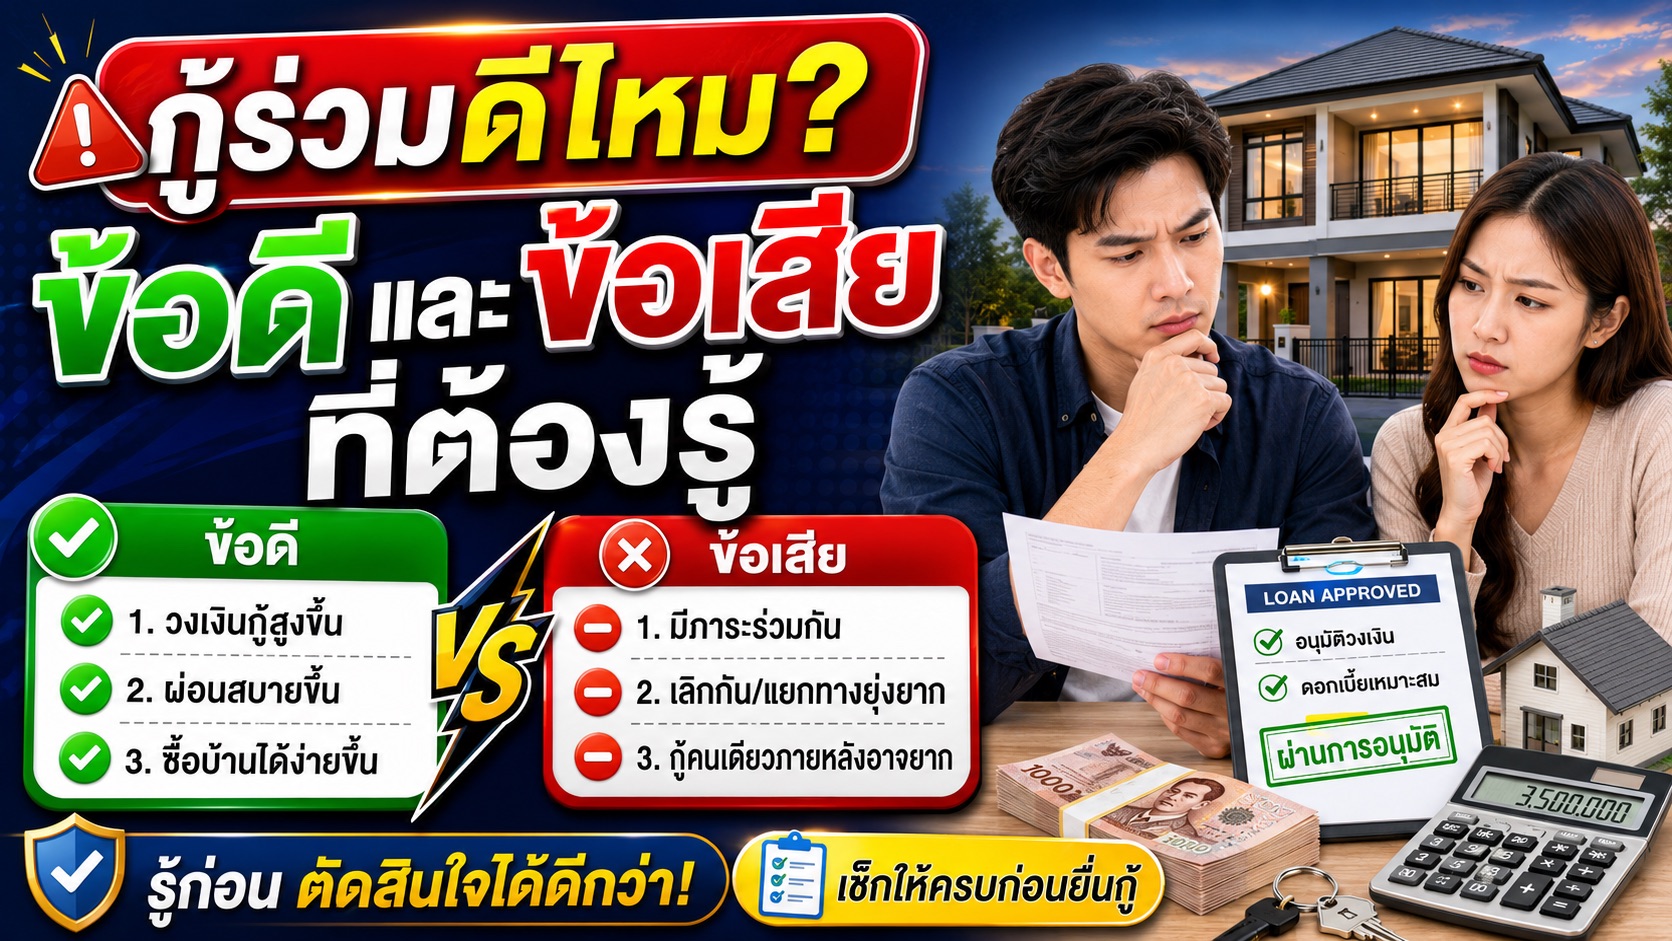
อธิบายข้อดีและข้อเสียของการกู้ร่วมซื้อบ้าน ทั้งโอกาสเพิ่มวงเงินสินเชื่อ ความรับผิดชอบหนี้ร่วม ผลกระทบต่อเครดิตบูโร และสิทธิลดหย่อนภาษี พร้อมข้อควรระวังเรื่องกรรมสิทธิ์บ้านและปัญหาหากผู้กู้ร่วมแยกทางกัน เพื่อช่วยให้ตัดสินใจกู้ร่วมได้อย่างรอบคอบ
กู้ร่วมซื้อบ้านดีไหม? ทำไมหลายคนเลือกวิธีนี้
- สำหรับคนที่ต้องการซื้อบ้าน แต่รายได้คนเดียวอาจไม่เพียงพอต่อวงเงินสินเชื่อที่ต้องการ การกู้ร่วมเป็นอีกทางเลือกที่น่าสนใจ
- การกู้ร่วมคือการที่บุคคลตั้งแต่สองคนขึ้นไปยื่นขอสินเชื่อบ้านร่วมกัน โดยธนาคารจะพิจารณารายได้ ภาระหนี้ และความสามารถในการชำระหนี้ของผู้กู้ทุกคนประกอบกัน
- วิธีนี้อาจช่วยเพิ่มโอกาสได้รับอนุมัติสินเชื่อหรือได้รับวงเงินสูงขึ้นกว่าการกู้คนเดียว
- แต่สิ่งสำคัญที่ต้องเข้าใจก่อนตัดสินใจคือ ผู้กู้ร่วมไม่ได้รับผิดชอบหนี้เพียงคนละครึ่งตามที่หลายคนเข้าใจ
- การกู้ร่วมเป็นภาระผูกพันระยะยาว จึงต้องพิจารณาทั้งข้อดี ความเสี่ยง และความสัมพันธ์ระหว่างผู้กู้ให้รอบคอบ
1. ข้อดีของการกู้ร่วมซื้อบ้าน
เพิ่มโอกาสได้รับวงเงินสินเชื่อสูงขึ้น
- ธนาคารสามารถนำรายได้ของผู้กู้หลักและผู้กู้ร่วมมาประเมินความสามารถในการผ่อนชำระร่วมกัน
- หากรายได้รวมสูงขึ้น และภาระหนี้ของแต่ละคนไม่มาก อาจทำให้สามารถขอวงเงินกู้ได้สูงกว่าการยื่นกู้เพียงคนเดียว
- เหมาะกับผู้ที่ต้องการซื้อบ้านในระดับราคาที่สูงกว่าความสามารถในการกู้ของตนเองเพียงลำพัง
- อย่างไรก็ตาม ไม่สามารถรับประกันว่าวงเงินกู้จะเพิ่มขึ้นเป็นสองเท่า เพราะธนาคารยังพิจารณาภาระหนี้ ประวัติเครดิต และราคาประเมินหลักประกันของทุกคนด้วย
อาจเพิ่มโอกาสผ่านการอนุมัติสินเชื่อ
- หากผู้กู้คนเดียวมีรายได้ไม่เพียงพอ ผู้กู้ร่วมที่มีรายได้มั่นคงอาจช่วยเพิ่มความสามารถในการผ่อนชำระโดยรวม
- แต่ผู้กู้ร่วมที่มีภาระหนี้สูงหรือประวัติการชำระหนี้มีปัญหา อาจไม่ได้ช่วยให้ผลการประเมินดีขึ้น
- ธนาคารจึงต้องพิจารณาคุณสมบัติของผู้กู้ร่วมทุกคน ไม่ใช่ดูเพียงจำนวนผู้กู้
สามารถใช้สิทธิลดหย่อนดอกเบี้ยบ้านได้ตามเงื่อนไข
- ดอกเบี้ยเงินกู้เพื่อซื้อหรือสร้างที่อยู่อาศัยสามารถนำไปใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ของกรมสรรพากร
- วงเงินลดหย่อนตามหลักเกณฑ์ทั่วไปไม่เกิน 100,000 บาทต่อปี สำหรับดอกเบี้ยที่จ่ายจริงและเข้าเงื่อนไข
- หากเป็นการกู้ร่วม ต้องเฉลี่ยสิทธิลดหย่อนตามจำนวนผู้กู้ร่วม
- ตัวอย่างเช่น ผู้กู้ร่วมสองคนจ่ายดอกเบี้ยที่เข้าเงื่อนไขรวม 100,000 บาท ทั้งสองคนจะใช้สิทธิได้คนละ 50,000 บาท ไม่ใช่คนละ 100,000 บาท
- การลดหย่อนภาษีไม่ได้หมายความว่าจะได้เงินภาษีคืนเท่ากับจำนวนดอกเบี้ยที่นำไปลดหย่อน เพราะประโยชน์ทางภาษีขึ้นอยู่กับฐานภาษีของแต่ละคน
2. ใครบ้างที่สามารถกู้ร่วมซื้อบ้านได้?
- ผู้กู้ร่วมที่พบได้ทั่วไป ได้แก่ คู่สมรส พ่อแม่ ลูก และพี่น้อง
- คู่รักที่ไม่ได้จดทะเบียนสมรสอาจสามารถกู้ร่วมกันได้ หากมีหลักฐานความสัมพันธ์ตามเงื่อนไขของธนาคาร
- ธนาคารบางแห่งยังเปิดโอกาสให้บุคคลที่มีความสัมพันธ์กันในลักษณะเพื่อนกู้ร่วมได้ แต่มีเงื่อนไขเพิ่มเติม
- ตัวอย่างเช่น ธนาคารกสิกรไทยมีผลิตภัณฑ์สินเชื่อบ้านที่รองรับการกู้ร่วมกับเพื่อน โดยกำหนดให้ผู้กู้หลักและผู้กู้ร่วมถือกรรมสิทธิ์หลักประกันร่วมกัน
- ดังนั้น ไม่ควรเข้าใจว่าทุกธนาคารจำกัดผู้กู้ร่วมเฉพาะคนในครอบครัวหรือคู่สมรสเท่านั้น
ข้อควรจำ: ก่อนตัดสินใจกู้ร่วม ต้องสอบถามธนาคารว่าจะสามารถกู้ร่วมกับบุคคลที่ต้องการได้หรือไม่ และต้องใช้หลักฐานความสัมพันธ์หรือเอกสารอะไรเพิ่มเติม
3. ข้อเสียของการกู้ร่วม ต้องรับผิดชอบหนี้ทั้งก้อน
นี่คือความเสี่ยงสำคัญที่สุดที่ผู้กู้ร่วมต้องเข้าใจ
- การกู้ร่วมโดยมีฐานะเป็นลูกหนี้ร่วมตามสัญญา หมายความว่าผู้กู้แต่ละคนอาจต้องรับผิดชอบหนี้ต่อธนาคารทั้งจำนวน
- แม้ผู้กู้จะตกลงกันเองว่าแบ่งผ่อนคนละครึ่ง แต่ข้อตกลงดังกล่าวไม่ได้จำกัดสิทธิของธนาคารให้เรียกเก็บได้เพียงครึ่งหนึ่งจากแต่ละคน
- หากผู้กู้คนหนึ่งหยุดจ่ายหนี้ อีกคนอาจต้องรับผิดชอบชำระหนี้ตามสัญญาจนกว่าจะครบถ้วน
ตัวอย่างสมมติ
- ผู้กู้ A และ B กู้ร่วมซื้อบ้าน
- ตกลงกันว่าจะช่วยผ่อนค่างวดคนละครึ่ง
- ต่อมาผู้กู้ B หยุดจ่ายค่างวดตามที่ตกลง
- ผู้กู้ A อาจต้องรับภาระชำระค่างวดเต็มจำนวน เพื่อไม่ให้สินเชื่อเกิดการผิดนัด
กรณีนี้ไม่ได้หมายความว่าผู้กู้ A ไม่มีสิทธิเรียกร้องเงินจาก B ตามข้อตกลงระหว่างกัน แต่ในส่วนของธนาคาร ทั้งสองยังมีหน้าที่ตามสัญญากู้ร่วมที่ได้ทำไว้
4. กู้ร่วมแล้วคนหนึ่งไม่จ่าย มีผลต่อเครดิตบูโรอย่างไร?
- เมื่อมีการกู้ร่วม ข้อมูลบัญชีสินเชื่อและประวัติการชำระหนี้ที่เกี่ยวข้องจะถูกรายงานในข้อมูลเครดิตของผู้กู้ร่วมแต่ละรายตามหลักเกณฑ์
- หากบัญชีสินเชื่อเกิดการค้างชำระ ก็อาจส่งผลต่อประวัติเครดิตของผู้กู้ร่วมทุกคน
- แม้คนหนึ่งจะเป็นผู้จ่ายค่างวดตามข้อตกลงภายใน แต่หากบัญชีสินเชื่อผิดนัด ผู้กู้ร่วมอีกคนก็อาจได้รับผลกระทบเช่นกัน
- ประวัติการค้างชำระอาจทำให้การยื่นขอสินเชื่อในอนาคตยากขึ้น
วิธีลดความเสี่ยง
- ตกลงกันให้ชัดเจนว่าใครเป็นผู้รับผิดชอบค่างวดแต่ละเดือน
- ตรวจสอบการชำระหนี้อย่างสม่ำเสมอ
- ไม่ควรปล่อยให้ผู้กู้คนใดคนหนึ่งดูแลการผ่อนเพียงลำพัง โดยอีกฝ่ายไม่ทราบสถานะบัญชี
- หากเริ่มมีปัญหาผ่อนชำระ ควรร่วมกันติดต่อธนาคารเพื่อหาแนวทางแก้ไขก่อนเกิดหนี้ค้างชำระ
5. กู้ร่วมแล้วจะเสียสิทธิบ้านหลังแรกหรือไม่?
- การกู้ร่วมอาจมีผลต่อการพิจารณาสินเชื่อบ้านหลังถัดไป โดยเฉพาะจำนวนสัญญาสินเชื่อเพื่อที่อยู่อาศัยและกรรมสิทธิ์ในบ้าน
- แต่ไม่ได้หมายความว่าทุกคนที่เคยกู้ร่วมจะเสียสิทธิบ้านหลังแรกโดยอัตโนมัติ
- แนวทางการนับสัญญาตามเกณฑ์ LTV ของธนาคารแห่งประเทศไทยมีการพิจารณาว่าผู้กู้มีกรรมสิทธิ์ในที่อยู่อาศัยนั้นหรือไม่
- ดังนั้น ผู้กู้ร่วมที่ไม่ได้ถือกรรมสิทธิ์กับผู้กู้ร่วมที่เป็นเจ้าของบ้านด้วย อาจได้รับผลแตกต่างกันเมื่อขอสินเชื่อบ้านในอนาคต
- นอกจากนี้ เกณฑ์ LTV ยังมีการปรับเปลี่ยนตามมาตรการของรัฐในแต่ละช่วงเวลา
ต้องวางเงินดาวน์มากขึ้นเสมอหรือไม่?
- ไม่จำเป็นเสมอไป เพราะขึ้นอยู่กับเกณฑ์ LTV ที่มีผลในช่วงทำสัญญาและหลักเกณฑ์อนุมัติของธนาคาร
- ในช่วงวันที่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ธนาคารแห่งประเทศไทยผ่อนคลายเพดาน LTV เป็นการชั่วคราวสำหรับสินเชื่อที่อยู่อาศัยที่เข้าเงื่อนไข
- อย่างไรก็ตาม การผ่อนคลายเพดาน LTV ไม่ได้รับประกันว่าจะได้รับวงเงินเต็มมูลค่าหลักประกัน เพราะธนาคารยังต้องประเมินความสามารถในการผ่อนชำระและปัจจัยอื่นด้วย
6. หากกู้ร่วมกับแฟนแล้วเลิกกัน จะเกิดอะไรขึ้น?
- การเลิกราหรือหย่าร้างไม่ได้ทำให้สัญญากู้ร่วมกับธนาคารสิ้นสุดลงโดยอัตโนมัติ
- แม้ทั้งสองฝ่ายจะตกลงแยกทางกันแล้ว แต่ภาระหนี้บ้านยังคงอยู่ตามสัญญา
- หากต้องการให้คนใดคนหนึ่งผ่อนบ้านต่อเพียงลำพัง จำเป็นต้องดำเนินการกับธนาคาร
- หากผู้ที่จะรับผิดชอบหนี้ต่อคนเดียวมีรายได้ไม่เพียงพอ ธนาคารอาจไม่อนุมัติให้ถอนชื่อผู้กู้อีกคนออก
วิธีจัดการหากไม่ต้องการกู้ร่วมต่อ
วิธีที่ 1: ขอถอนชื่อผู้กู้ร่วม
- ติดต่อธนาคารเพื่อแจ้งความประสงค์
- ธนาคารจะพิจารณาความสามารถในการผ่อนชำระของผู้กู้ที่เหลือ
- หากผ่านหลักเกณฑ์ อาจสามารถปรับเปลี่ยนผู้กู้ตามเงื่อนไขที่ธนาคารอนุญาต
วิธีที่ 2: พิจารณารีไฟแนนซ์
- อาจยื่นขอสินเชื่อใหม่เพื่อชำระหนี้เดิมและเปลี่ยนผู้รับผิดชอบหนี้
- ต้องผ่านการพิจารณาสินเชื่อใหม่ และอาจมีค่าใช้จ่ายที่เกี่ยวข้อง
- การรีไฟแนนซ์ไม่ได้รับประกันว่าจะสามารถถอนชื่อผู้กู้ร่วมได้ทุกกรณี
วิธีที่ 3: ตกลงขายบ้าน
- หากไม่มีฝ่ายใดสามารถผ่อนต่อเพียงคนเดียวได้ อาจพิจารณาตกลงขายบ้านเพื่อนำเงินมาชำระหนี้
- ต้องตรวจสอบยอดหนี้คงเหลือและภาระผูกพันก่อนขาย
- หากตกลงกันไม่ได้และเกิดข้อพิพาทเกี่ยวกับกรรมสิทธิ์หรือหนี้สิน อาจจำเป็นต้องใช้กระบวนการทางกฎหมาย
7. ใส่ชื่อใครในโฉนดเมื่อกู้ร่วมซื้อบ้าน?
- การเป็นผู้กู้ร่วมกับการเป็นเจ้าของกรรมสิทธิ์บ้านเป็นคนละเรื่องกัน
- ผู้ที่มีชื่อเป็นผู้กู้ร่วมไม่ได้หมายความว่าจะมีกรรมสิทธิ์ในบ้านโดยอัตโนมัติ
- หากมีชื่อเป็นผู้กู้ร่วม แต่ไม่มีชื่อเป็นเจ้าของกรรมสิทธิ์ อาจเกิดความเสี่ยงที่ต้องรับผิดชอบหนี้ แต่ไม่มีสิทธิในทรัพย์สินในฐานะเจ้าของ
- ในทางกลับกัน หากถือกรรมสิทธิ์ร่วมกัน การจัดการบ้านในภายหลัง เช่น การขายหรือแบ่งสิทธิ อาจต้องได้รับความร่วมมือจากเจ้าของทุกฝ่าย
ควรใส่ชื่อเฉพาะคนที่ผ่อนเงินจริงหรือไม่?
- ไม่ควรใช้เป็นคำแนะนำเดียวสำหรับทุกกรณี
- ต้องพิจารณาว่าใครเป็นผู้ลงเงินดาวน์ ใครรับผิดชอบค่างวด ใครควรมีกรรมสิทธิ์ และเงื่อนไขที่ธนาคารกำหนด
- บางผลิตภัณฑ์สินเชื่อกำหนดให้ผู้กู้ร่วมต้องถือกรรมสิทธิ์ร่วมกัน
- หากเป็นคู่สมรสที่จดทะเบียนสมรส ยังต้องพิจารณาหลักกฎหมายทรัพย์สินระหว่างสามีภรรยาประกอบด้วย
ก่อนทำสัญญาจึงควรตกลงให้ชัดเจนทั้งเรื่องการกู้ร่วมและกรรมสิทธิ์ เพื่อไม่ให้ฝ่ายหนึ่งต้องรับภาระหนี้โดยไม่เข้าใจสิทธิของตนเอง
8. ทำข้อตกลงระหว่างผู้กู้ร่วมไว้ก่อน ช่วยลดปัญหาได้อย่างไร?
- ก่อนเซ็นสัญญากู้ร่วม ควรพูดคุยและทำข้อตกลงเรื่องค่าใช้จ่ายและความรับผิดชอบของแต่ละฝ่าย
- ข้อตกลงอาจระบุว่าใครออกเงินดาวน์ ใครผ่อนค่างวด และหากมีค่าใช้จ่ายเพิ่มเติมจะแบ่งกันอย่างไร
- ควรกำหนดแนวทางหากฝ่ายหนึ่งหยุดผ่อน ต้องการถอนตัว หรือประสงค์จะขายบ้าน
- ข้อตกลงเป็นลายลักษณ์อักษรอาจเป็นหลักฐานสำคัญหากเกิดข้อพิพาทระหว่างผู้กู้ร่วม
ข้อควรจำ: ข้อตกลงระหว่างผู้กู้ร่วมไม่ได้ทำให้ธนาคารต้องปลดหนี้ให้คนใดคนหนึ่ง เพราะสิทธิของธนาคารยังเป็นไปตามสัญญาสินเชื่อและกฎหมายที่เกี่ยวข้อง
สรุป กู้ร่วมซื้อบ้านดีไหม?
- การกู้ร่วมมีข้อดีคืออาจช่วยเพิ่มฐานรายได้ เพิ่มโอกาสได้รับอนุมัติ และทำให้สามารถขอวงเงินสินเชื่อสูงขึ้น
- ผู้กู้ร่วมสามารถใช้สิทธิลดหย่อนดอกเบี้ยบ้านตามเงื่อนไข โดยต้องเฉลี่ยสิทธิตามจำนวนผู้กู้
- ข้อเสียสำคัญคือผู้กู้ร่วมอาจต้องรับผิดชอบหนี้ทั้งก้อน แม้จะตกลงแบ่งผ่อนกันคนละครึ่ง
- หากสินเชื่อเกิดการค้างชำระ อาจกระทบประวัติเครดิตของผู้กู้ร่วมทุกคน
- การเลิกราหรือหย่าร้างไม่ได้ทำให้หลุดพ้นจากสัญญากู้ร่วมทันที
- ก่อนตัดสินใจควรตรวจสอบเงื่อนไขธนาคาร ตกลงเรื่องกรรมสิทธิ์และการแบ่งภาระหนี้ รวมถึงเตรียมแนวทางจัดการหากเกิดปัญหาในอนาคต
การกู้ร่วมอาจช่วยให้ซื้อบ้านได้ง่ายขึ้น แต่ต้องมั่นใจว่าทุกคนเข้าใจภาระหนี้ สิทธิในบ้าน และความรับผิดชอบระยะยาวก่อนตัดสินใจเซ็นสัญญา
VIDEO VERSION
ดูคลิปวิดีโอ
รับชมเนื้อหาเดียวกันในรูปแบบวิดีโอ